

29/9/2026
Mais espaço para formar reserva, novas possibilidades de adesão e regras mais flexíveis na fase de recebimento dos benefícios. O Plano CV I tem um conjunto de propostas de alteração regulamentar em análise, com medidas voltadas à atualização do Plano e à sua adequação ao cenário atual da previdência complementar.
O pacote contempla ajustes para atendimento a apontamentos da Previc e oito propostas de modernização, pensadas para tornar o Plano mais flexível, eficiente e alinhado a práticas observadas no mercado previdenciário.
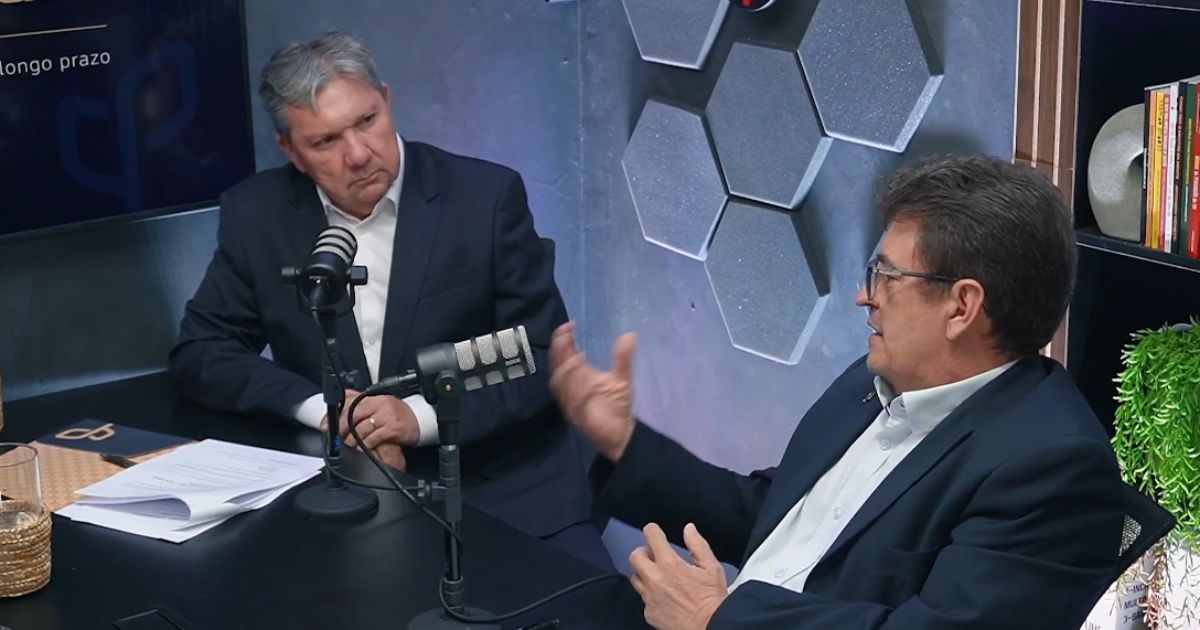
Duas dessas propostas ganharam destaque no segundo episódio do CapefCast, em uma conversa que reuniu representantes da Capef e do Banco do Nordeste. E é importante deixar claro desde o início: as mudanças ainda não estão vigentes e dependem da conclusão do processo de aprovação.
Assista:
De 7,5% para até 8,5%
Uma das propostas é elevar de 7,5% para 8,5% do salário de contribuição o limite máximo da contribuição normal ao Plano CV I.
A mudança seria opcional. O Participante poderia continuar contribuindo com o percentual escolhido dentro das regras do Plano ou, caso desejasse fortalecer sua reserva previdenciária, passar a contribuir até o novo teto, com a correspondente contribuição do Patrocinador.
Durante o CapefCast, o Diretor de Previdência da Capef, Henrique Tinoco, chamou atenção justamente para essa possibilidade de ampliar a formação da reserva.
“Significa que o Participante não tem que pagar 8,5%, mas passa a ter a possibilidade de contribuir até 8,5%. Essa ferramenta vai poder aumentar um pouco a capacidade de geração adicional de recursos na sua poupança, sempre acompanhada pelo Patrocinador".
O Atuário da empresa contratada pela Capef, Sérgio Cardoso, traduziu o efeito do ponto percentual adicional de outra maneira durante a conversa: considerando a contribuição ao longo do ano, a elevação do teto corresponderia, aproximadamente, ao efeito de uma contribuição extra.
“É como se nós tivéssemos uma 14ª contribuição. Na verdade, um pouquinho mais do que isso".
Uma nova oportunidade para quem perdeu o prazo de adesão
Outra proposta discutida no programa interessa especialmente a empregados do Banco do Nordeste que eram vinculados ao Plano BD e não ingressaram no CV I dentro do prazo previsto no regulamento.
Hoje, a inscrição para esse público é permitida em até 120 dias após o encerramento das contribuições ao Plano BD. A proposta elimina esse limite, permitindo a adesão ao CV I posteriormente e trazendo ainda a possibilidade de recolhimento retroativo de contribuições por até 36 meses.
Segundo os estudos realizados, a mudança tem potencial de alcançar até 376 empregados atualmente impedidos de aderir ao Plano por terem perdido o prazo regulamentar.
No CapefCast, Sérgio explicou a lógica:
“A ideia é tirar esse limite. Então, todos os Participantes do Plano BD que perderam esse prazo poderiam fazer a adesão a qualquer momento. Além disso, incorporamos a possibilidade de fazer uma contribuição retroativa de até 36 meses".
Em que fase estão as propostas?
Alterar o regulamento de um plano previdenciário exige uma série de análises e aprovações.
Durante o episódio, Bibiana Colares, Superintendente de Desenvolvimento Humano do Banco do Nordeste, explicou que as propostas já foram objeto de estudos de impacto atuarial e financeiro, análise jurídica e discussões em instâncias internas do Banco. Também foram realizadas consultas e apresentações prévias relacionadas ao processo de aprovação.
“Fizemos todo o impacto, o estudo atuarial, o impacto financeiro, consultamos também a área jurídica do Banco, levamos o assunto para a Diretoria Executiva e para os comitês. Fizemos também apresentações no Governo, explicando os benefícios da proposta. Ficou tudo muito bem encaminhado”.
No fluxo explicado no podcast, uma alteração dessa natureza passa por diferentes instâncias de análise no Banco do Nordeste e, posteriormente, por órgãos do Governo Federal e pela Previc antes da aprovação definitiva.
A tramitação, porém, encontra-se temporariamente condicionada às restrições do período eleitoral aplicáveis a propostas que possam gerar benefício financeiro aos empregados.
“A gente aguarda o final do defeso para poder tramitar essas e outras propostas do Banco do Nordeste para o Governo Federal”, explicou Bibiana.
A expectativa apresentada no episódio é de retomada da tramitação a partir de janeiro de 2027.
Por isso, ainda não há mudança nas regras atuais do Plano CV I. A Capef continuará informando os Participantes à medida que houver novos avanços no processo.
E quais são as outras propostas?
O aumento do teto de contribuição e a reabertura da adesão foram os dois pontos aprofundados no CapefCast, mas o pacote de modernização é mais amplo. Além deles, estão previstas outras seis propostas:
👉🏼 Contribuir por mais tempo: substituir o atual limite de 420 contribuições mensais pela possibilidade de continuar contribuindo até o desligamento do Patrocinador ou até os 75 anos, o que ocorrer primeiro. A ideia é ampliar o período disponível para formação da reserva.
👉🏼 Mais liberdade para definir a contribuição: excluir a atual meta previdencial utilizada na definição da taxa individual, permitindo ao Participante definir sua taxa no ingresso e nas revisões anuais, dentro das regras do Plano.
👉🏼 Simplificar a elegibilidade à aposentadoria programada: estabelecer diretamente a exigência de 60 contribuições e idade mínima de 50 anos. Hoje, a regra prevê 120 contribuições, mas permite antecipação de 60, o que já resulta, na prática, nesse período mínimo.
👉🏼 Escolher o percentual da renda vitalícia: permitir, na concessão da aposentadoria programada, a opção por uma renda vitalícia e pensão entre 70% e 100% dos valores de referência, com reflexos na distribuição dos recursos entre as fases de renda certa e vitalícia.
👉🏼 Adequar a duração da fase "Renda Certa" à idade: estabelecer 85 anos como limite para o encerramento da fase de Renda Certa, reduzindo sua duração para quem se aposentar após os 63 anos.
👉🏼 Reajustar a renda vitalícia pelo IPCA: substituir a sistemática atual pelo reajuste anual com base na variação integral do IPCA do ano anterior, buscando preservar o poder de compra dos Assistidos nessa fase do benefício.
O conjunto alcança diferentes momentos da trajetória previdenciária, desde a contribuição e a formação da reserva até a concessão e o recebimento do benefício.