

3/10/2026
“Quando eu estiver ganhando melhor, começo.” “Agora tenho outras prioridades.” “Daqui a alguns anos penso na aposentadoria.”
Adiar o início de uma previdência pode parecer uma decisão sem grandes consequências. Afinal, se a renda aumentar no futuro, não seria possível simplesmente contribuir um pouco mais e recuperar o tempo perdido?
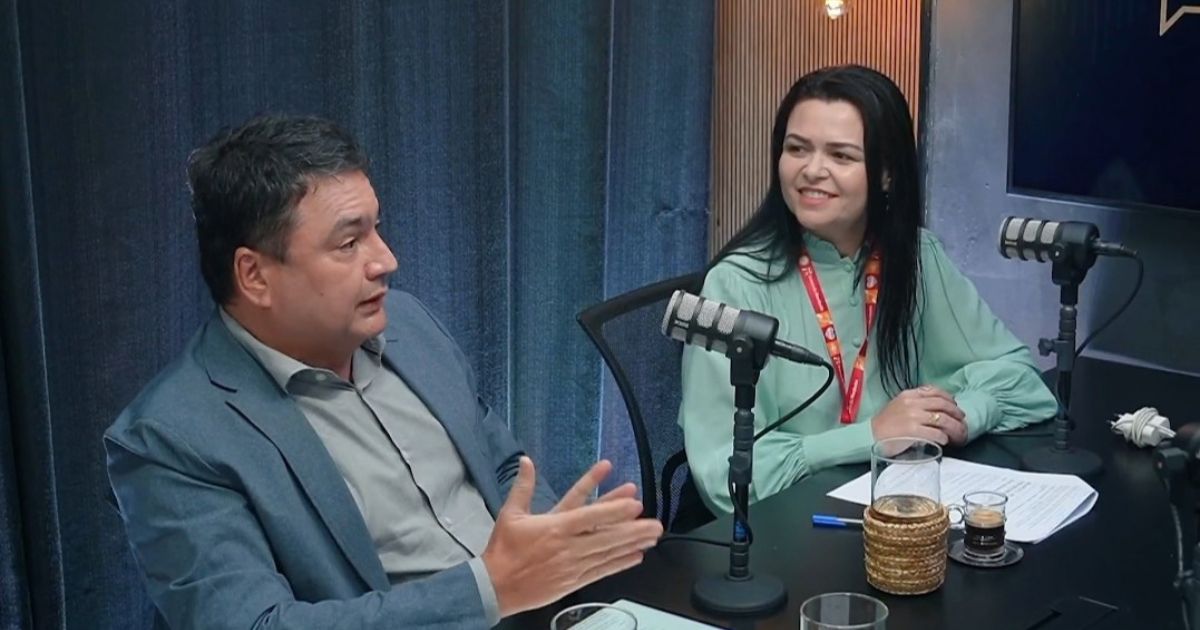
Os números apresentados pelo atuário da empresa contratada pela Capef, Sérgio Cardoso, durante o segundo episódio do CapefCast, mostram que essa conta pode ser bem mais pesada.
Em um exemplo de acumulação ao longo de 40 anos, Sérgio explicou que a contribuição realizada no início da trajetória tem muito mais tempo para produzir rendimentos. Segundo a simulação apresentada no programa, a contribuição do primeiro ano pode chegar ao fim do período valendo cerca de sete vezes o valor inicialmente aplicado.
“O tempo é um aliado importantíssimo para o planejamento previdenciário. A contribuição do primeiro ano vai se transformar em sete vezes numa acumulação de 40 anos, enquanto a última, em apenas uma vez.”, explicou Sérgio Cardoso.
É o tempo trabalhando a favor do Participante.
R$ 100 hoje não têm o mesmo peso de R$ 100 daqui a 30 anos
Imagine uma contribuição de R$ 100 feita no início de uma trajetória previdenciária de 40 anos.
No exemplo apresentado por Sérgio, esses R$ 100 teriam tempo para alcançar um valor equivalente a aproximadamente R$ 700 ao final do período, considerando as premissas utilizadas na simulação.
Já uma contribuição realizada perto da aposentadoria praticamente não dispõe desse mesmo período de acumulação.
A diferença ocorre porque os rendimentos também passam a produzir novos rendimentos ao longo do tempo. Quanto maior o período disponível, maior tende a ser o efeito dessa acumulação sobre a reserva.
No Plano CV I, existe ainda outro elemento importante: a contribuição do patrocinador.
Quando há paridade, uma contribuição de R$ 100 do Participante é acompanhada por outros R$ 100 do Banco do Nordeste, dentro dos limites previstos pelo Plano. Aplicando ao conjunto o mesmo exemplo apresentado no podcast, o efeito sobre aqueles R$ 100 originalmente desembolsados pelo Participante poderia chegar a aproximadamente R$ 1.400 ao longo dos 40 anos.
“Se tiver a contribuição do patrocinador, isso se transforma em 14 vezes. Então, quanto mais cedo ingressar no Plano, melhor.”, destacou o atuário.
E se eu começar dez anos depois?
É aqui que o impacto do tempo fica ainda mais evidente.
Durante o CapefCast, Sérgio apresentou outra simulação: uma pessoa que poderia contribuir durante 40 anos, mas decide esperar dez anos e passa a acumular recursos por apenas 30, precisaria aumentar sua contribuição em cerca de 80% para tentar compensar o período em que não contribuiu.
Ou seja, se determinada estratégia previdenciária exigisse uma contribuição de R$ 500 quando iniciada mais cedo, uma contribuição aproximadamente 80% maior representaria R$ 900, mantidas as premissas do exemplo.
“Se ele adiar em dez anos, para compensar esses dez anos em que não contribuiu, vai ter que aumentar sua contribuição em 80%.”, exemplificou Sérgio.
E existe uma diferença adicional para quem conta com contribuição do patrocinador.
Os valores que deixaram de ser aportados pelo patrocinador durante os dez anos anteriores não são depositados retroativamente. Portanto, além de perder tempo de acumulação, o Participante também deixa de receber aquela parcela de contribuição correspondente ao período em que esteve fora do Plano.
Começar cedo reduz o esforço necessário depois
Isso não significa que seja tarde demais para quem ainda não começou. O ponto é outro: quanto mais tempo disponível, menor tende a ser o esforço necessário para alcançar uma determinada reserva.
Quem começa mais cedo pode utilizar o próprio tempo como parte da estratégia. Quem começa depois precisa compensar parte dessa diferença com contribuições maiores ou rever o objetivo que pretende alcançar.
É por isso que planejamento previdenciário não começa apenas na proximidade da aposentadoria. As decisões tomadas no início da carreira podem ter um peso desproporcionalmente maior na renda que estará disponível décadas depois.
Sérgio resumiu essa lógica durante o episódio:
“Cada ano que se adia, perde-se uma parte da ajuda do tempo. Por isso, começar cedo não é mais uma sugestão, é um imperativo para quem tem essa sensibilidade.”
Quer entender melhor essa conta?
A relação entre tempo, contribuição, participação do patrocinador e formação da reserva foi um dos temas do 2º episódio do CapefCast, que também discutiu planejamento previdenciário, longevidade, Plano CV I, Plano BD e escolhas para diferentes momentos da vida.
🎙️ Assista ao episódio completo do CapefCast CLICANDO AQUI.