Acessibilidade

Visão da Gestão

Previdência é um projeto de longo prazo, mas é construída em decisões muito concretas do presente. Algumas aparecem em grandes debates sobre o futuro do setor; outras, no cuidado diário com custos, processos, investimentos, tecnologia e relacionamento com os Participantes. É essa combinação entre visão de futuro e responsabilidade no presente que atravessa os principais temas desta edição.

Continuar lendo

Previdência é um projeto de longo prazo, mas é construída em decisões muito concretas do presente. Algumas aparecem em grandes debates sobre o futuro do setor; outras, no cuidado diário com custos, processos, investimentos, tecnologia e relacionamento com os Participantes. É essa combinação entre visão de futuro e responsabilidade no presente que atravessa os principais temas desta edição.

Há resultados que ajudam a mostrar esse caminho. A liderança da Capef em eficiência operacional no seu grupo de comparação da Previc e a maturidade financeira alcançada pelo Plano Família são exemplos de movimentos construídos ao longo do tempo, com disciplina e acompanhamento permanente. Não são pontos de chegada, mas referências importantes de que escolhas consistentes produzem efeitos concretos.

Ao mesmo tempo, seguimos discutindo o que ainda pode evoluir. As propostas de modernização do Plano CV I apontam novas possibilidades para os Participantes e reforçam algo que também esteve muito presente no CapefCast: previdência não deve ser tratada apenas quando a aposentadoria se aproxima. Ela acompanha diferentes momentos da vida e precisa continuar fazendo sentido à medida que as pessoas, o trabalho e a própria sociedade mudam.

Esse olhar para o futuro também estará no centro do nosso 33º Seminário de Investimentos e Benefícios, no dia 5 de novembro, quando vamos reunir representantes do setor, especialistas e gestores para conversar sobre regulação, economia, longevidade e estratégias de investimentos. Será uma oportunidade de acompanhar de perto discussões que ajudam a moldar os próximos passos da previdência complementar e da própria Capef.

Esperamos você conosco nesse encontro, seja presencialmente, ou à distância.

Destaque da Edição

Ministério da Previdência e Abrapp abrem o 33º Seminário de Investimentos e Benefícios da Capef
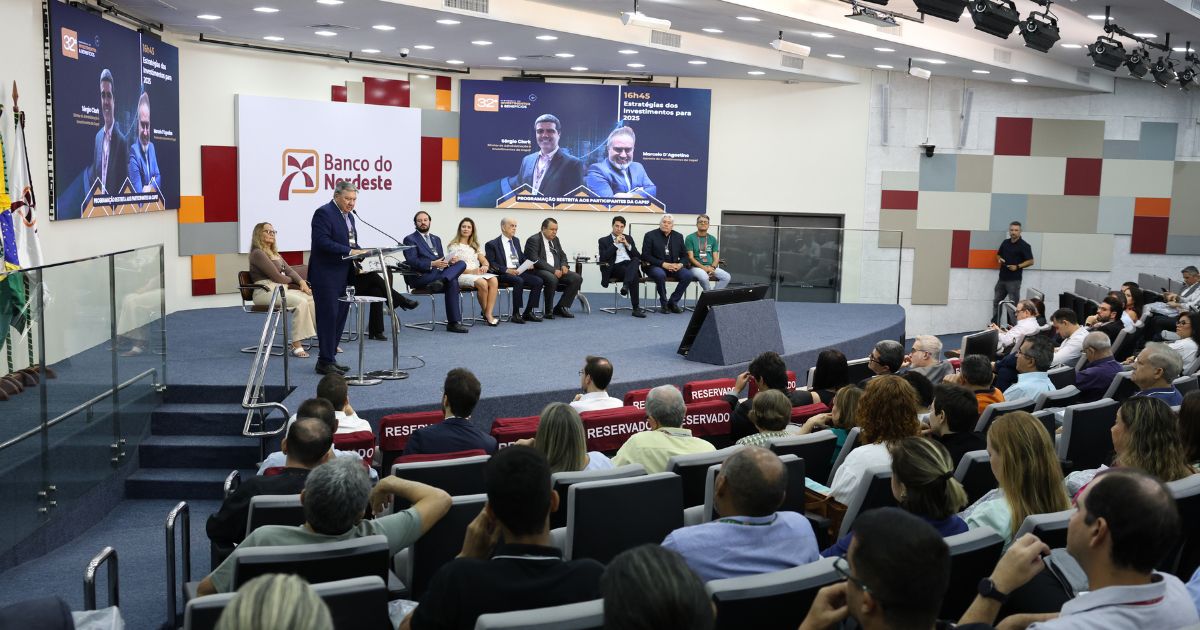
Confirmado para o dia 5 de novembro, evento traz programação com debates sobre regulação, economia, longevidade e estratégias de investimentos para 2027


A previdência complementar passa por um período de mudanças, com discussões regulatórias que podem influenciar a gestão dos planos, a atuação das Entidades e a relação com Participantes e Assistidos nos próximos anos.

É nesse cenário que a Capef realiza, no dia 5 de novembro, o 33º Seminário de Investimentos e Benefícios, reunindo Participantes, representantes do Governo, do sistema de previdência complementar e do mercado financeiro para discutir algumas das principais questões que estarão no radar em 2027. O evento será realizado de forma híbrida, no Auditório Celso Furtado, no Centro Administrativo do Banco do Nordeste, em Fortaleza, com transmissão pelo YouTube.

Confira a programação completa e inscreva-se gratuitamente CLICANDO AQUI.

Continuar lendo

A previdência complementar passa por um período de mudanças, com discussões regulatórias que podem influenciar a gestão dos planos, a atuação das Entidades e a relação com Participantes e Assistidos nos próximos anos.

É nesse cenário que a Capef realiza, no dia 5 de novembro, o 33º Seminário de Investimentos e Benefícios, reunindo representantes do Governo, do sistema de previdência complementar e do mercado financeiro para discutir algumas das principais questões que estarão no radar em 2027. O evento será realizado de forma híbrida, no Auditório Celso Furtado, no Centro Administrativo do Banco do Nordeste, em Fortaleza, com transmissão pelo YouTube.

Confira a programação completa e inscreva-se gratuitamente CLICANDO AQUI.

Logo no início da programação, um dos painéis coloca no centro do debate quem participa diretamente das discussões sobre os rumos do setor.

Quem está no centro das mudanças

Com o tema “Previdência Longeva: Regulações para Evoluir”, o primeiro painel reunirá Paulo Roberto S. Pinto, Secretário do Regime Próprio e Complementar do Ministério da Previdência Social, e Devanir Silva, Diretor-Presidente da Abrapp. A moderação será de Jarbas de Biagi, Diretor-Presidente da UniAbrapp.

O debate chega em um momento particularmente relevante. A Agenda Regulatória 2026-2027 do Conselho Nacional de Previdência Complementar, o CNPC, contempla assuntos como tratamento de resultados dos planos, regras aplicáveis às entidades patrocinadas pelo poder público, certificação e habilitação de dirigentes, portabilidade, resgate, autopatrocínio, transferência de gerenciamento e programas de integridade.

A proposta do painel é aproximar essas discussões de quem acompanha a previdência complementar no dia a dia e mostrar como a evolução das normas se relaciona com os desafios de um sistema que precisa permanecer sustentável, seguro e preparado para novas demandas.

E depois das eleições?

Da previdência, a programação parte para outra pergunta que deve ganhar espaço nas conversas sobre 2027: como a economia e os mercados poderão reagir ao novo cenário político e econômico após as eleições?

O tema será analisado por Caio Megale, economista-chefe da XP, na palestra “Cenário Pós-Eleição: o que esperar da economia e dos mercados”, com moderação de Sandra Lisbôa, Presidente do Conselho Deliberativo da Capef.

Juros, inflação, atividade econômica e comportamento dos mercados estão entre os fatores que influenciam diretamente as decisões de investimento dos planos previdenciários. Por isso, compreender o ambiente que se desenha para o próximo ano também faz parte da preparação da Política de Investimentos da Entidade.

Viver mais também muda o planejamento

Outra transformação já em curso está na própria sociedade.

O aumento da longevidade amplia o tempo de vida após a aposentadoria e traz novas questões para quem administra planos previdenciários e, principalmente, para quem está construindo sua reserva para o futuro.

O assunto estará no centro da palestra “Viver Mais Exige Novas Estratégias: Estamos preparados para a jornada da longevidade?”, que reunirá Capef e Previ e terá a mediação do Diretor de Previdência da Capef, Henrique Tinoco.

A proposta é ampliar a discussão para além dos números e refletir sobre como uma vida mais longa altera decisões financeiras, previdenciárias e pessoais.

Onde estarão as oportunidades?

À tarde, o foco se volta diretamente para os investimentos.

O painel “Estratégia em Foco: Entre Riscos e Oportunidades” abordará três classes de ativos que estarão no radar dos gestores: renda fixa, fundos imobiliários e renda variável.

Representantes da Vinci Compass e do BTG Pactual discutirão os novos caminhos da renda fixa, as perspectivas para os fundos imobiliários diante de um possível novo ciclo de juros e as oportunidades que podem surgir na renda variável mesmo em períodos de incerteza. A moderação será do Diretor de Administração e Investimentos da Capef, Sergio Clark.

A programação da tarde ainda terá a palestra magna “Finanças com Propósito: Planejar para Viver Melhor”. O nome do palestrante será divulgado posteriormente pela Capef.

E os investimentos da Capef?

Depois das discussões abertas ao público, o Seminário terá uma programação exclusiva para Participantes da Entidade.

A partir das 16h, a Diretoria da Capef apresentará informações sobre gestão, resultados e benefícios dos Planos. Na sequência, será a vez das estratégias de investimentos para 2027, aproximando as discussões realizadas ao longo do dia das decisões que envolvem diretamente os recursos administrados pela Entidade.

O Seminário também integra o processo de construção da Política de Investimentos dos Planos Previdenciários, documento que estabelece diretrizes para a aplicação dos recursos no próximo período.

Reserve a data

O 33º Seminário de Investimentos e Benefícios acontece em 5 de novembro, em formato híbrido.

A programação completa e as informações para participação estão disponíveis na página do evento.

ACESSAR PÁGINA DO 33º SEMINÁRIO

Fique por Dentro

Resultado da Previc coloca Capef na liderança em eficiência operacional no seu grupo

Com o indicador mais recente, a Entidade avançou da 2ª para a 1ª posição entre as instituições S2 com patrocínio público federal.

Quanto custa manter em funcionamento uma Entidade que administra planos previdenciários, atende milhares de Participantes e Assistidos e gerencia bilhões de reais? E como saber se esses gastos estão compatíveis com o tamanho e a complexidade dessa operação?

A Superintendência Nacional de Previdência Complementar (Previc), órgão federal responsável por supervisionar e fiscalizar as Entidades Fechadas de Previdência Complementar, desenvolveu um indicador para ajudar nessa avaliação.

No levantamento mais recente, com dados de 2025, a Capef alcançou o 1º lugar em eficiência operacional entre as Entidades do segmento S2 com patrocínio público federal, em um grupo de 17 instituições.

Continuar lendo

Quanto custa manter em funcionamento uma Entidade que administra planos previdenciários, atende milhares de Participantes e Assistidos e gerencia bilhões de reais? E como saber se esses gastos estão compatíveis com o tamanho e a complexidade dessa operação?

A Superintendência Nacional de Previdência Complementar (Previc), órgão federal responsável por supervisionar e fiscalizar as Entidades Fechadas de Previdência Complementar, desenvolveu um indicador para ajudar nessa avaliação.

No levantamento mais recente, com dados de 2025, a Capef alcançou o 1º lugar em eficiência operacional entre as Entidades do segmento S2 com patrocínio público federal, em um grupo de 17 instituições.

Com Índice de Eficiência Operacional (IEFO) de 0,02, a Entidade avançou uma posição em relação ao levantamento anterior, quando ocupava o 2º lugar nesse mesmo recorte.

Antes de tudo: o que significa S2?

As Entidades Fechadas de Previdência Complementar (EFPC) têm tamanhos e estruturas muito diferentes. Comparar diretamente uma entidade pequena com outra que administra diversos planos, milhares de Participantes e um patrimônio muito maior poderia levar a conclusões pouco precisas.

Por isso, a Previc organiza as EFPC em quatro segmentos: S1, S2, S3 e S4. Essa classificação considera fatores ligados ao porte e à complexidade da operação, como volume das provisões dos planos, quantidade de Participantes e Assistidos, número de patrocinadores, quantidade e modalidade dos planos administrados e fluxos previdenciários.

S2, portanto, não é uma nota nem significa que a Capef está em um “segundo nível”. É o grupo em que a Entidade está enquadrada para permitir análises e supervisão mais compatíveis com suas características.

E há mais um recorte no resultado: entre as entidades S2, a comparação considera aquelas com patrocínio público federal, grupo no qual a Capef está inserida. Foi entre essas 17 instituições que a Entidade obteve a 1ª colocação.

E como a Previc mede eficiência?

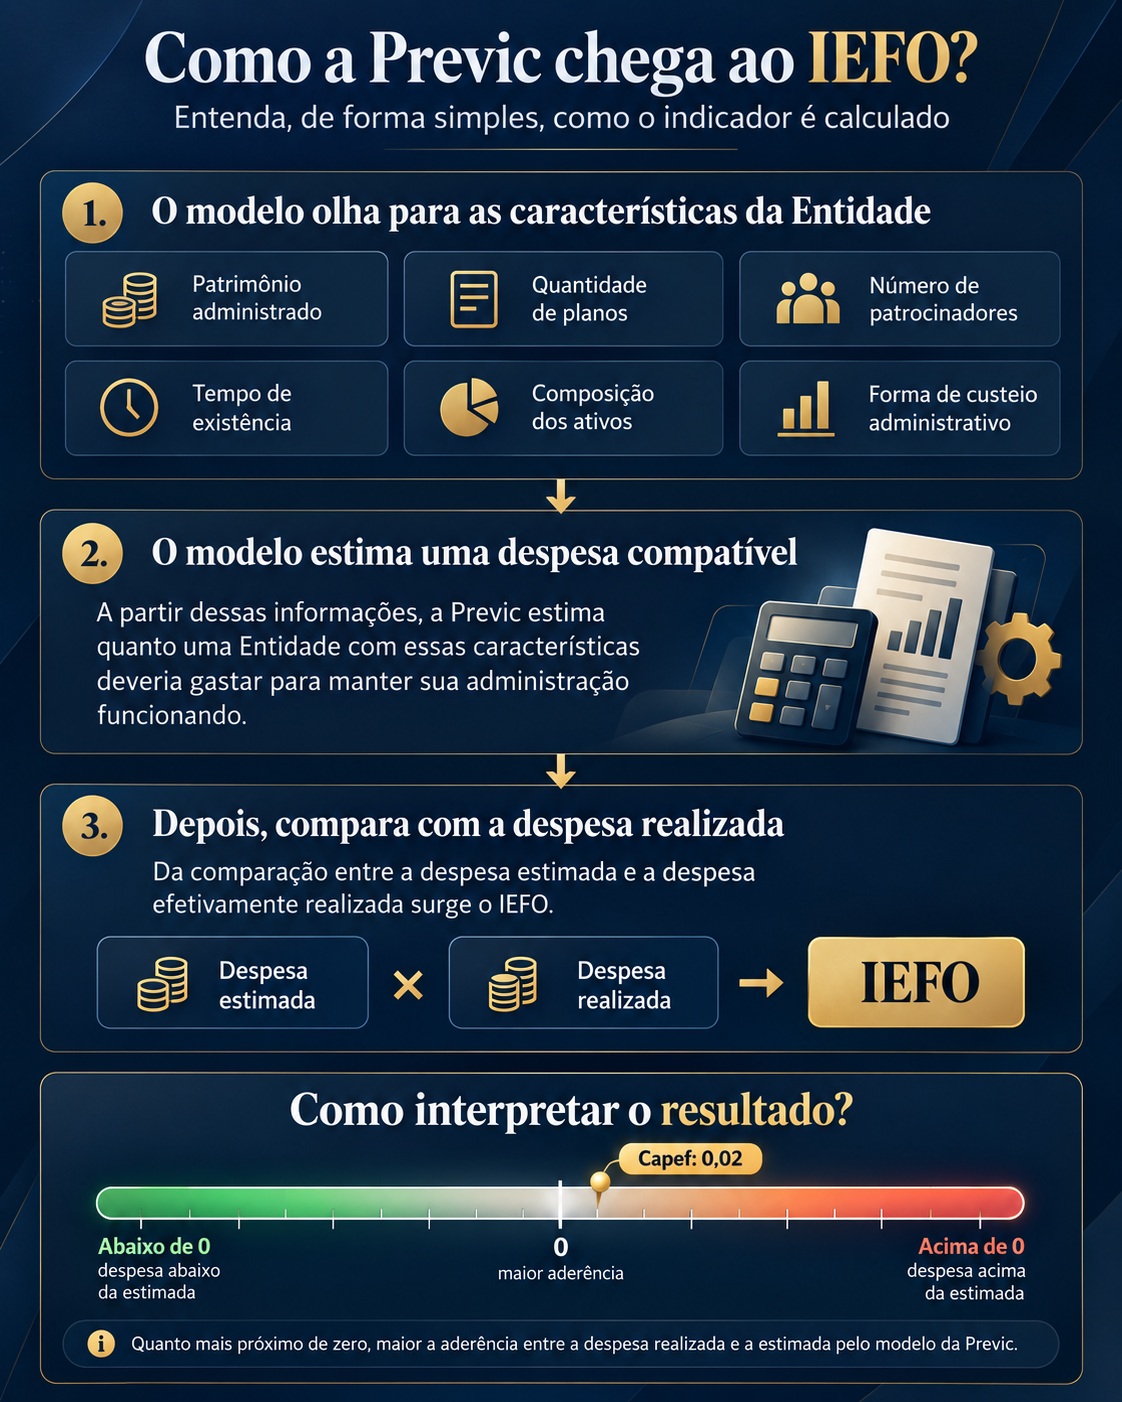
É aí que entra o Índice de Eficiência Operacional (IEFO), indicador criado pela Previc para comparar as despesas administrativas de entidades com características semelhantes.
‍


No caso da Capef, o IEFO de 0,02 mostra forte proximidade entre a despesa administrativa realizada e aquela estimada pelo modelo para uma entidade com suas características.

Além disso, o índice ficou abaixo da mediana de 0,04 das entidades S2. A mediana é o valor central de um conjunto de resultados e serve como referência para visualizar como determinada Entidade se posiciona em relação ao grupo.Eficiência não significa simplesmente gastar menos

Os gastos administrativos são aqueles necessários para manter a Entidade funcionando. Entram nessa estrutura despesas relacionadas a pessoas, tecnologia, atendimento, controles, governança e outros serviços essenciais à administração dos planos.

Por isso, gastar menos, isoladamente, não significa necessariamente administrar melhor.

A própria Previc ressalta que o IEFO deve ser utilizado como um indicador, e não como uma conclusão definitiva sobre a qualidade da gestão. Uma Entidade pode, por exemplo, ter despesas maiores em determinado período devido a investimentos em tecnologia, qualificação, atendimento ou estruturas de governança que tragam benefícios posteriormente.
‍


“Eficiência não é simplesmente gastar menos. É utilizar cada recurso de forma responsável, garantindo uma estrutura sustentável, segura e capaz de entregar cada vez mais valor aos nossos Participantes. Ademais, este resultado materializa o compromisso da gestão da Capef com a racionalização das despesas da Entidade”
, destaca Sérgio Clark, Diretor de Administração e Investimentos da Capef.
‍


O que o crescimento tem a ver com isso?

Outro conceito utilizado pela Previc é o ganho de escala.

Na prática, determinados custos necessários para administrar uma Entidade não aumentam na mesma proporção que o número de pessoas atendidas. Sistemas, estruturas de governança, controles e determinadas despesas operacionais, por exemplo, podem atender uma base maior sem que o custo cresça na mesma velocidade.

Assim, à medida que uma Entidade amplia de forma sustentável sua base de Participantes e o patrimônio administrado, surge a possibilidade de diluir parte dos custos da operação entre uma estrutura maior.

O relatório da Previc identifica justamente o porte como um fator relevante para essa diluição. Os segmentos S1 e S2, que reúnem entidades de maior porte, concentraram quase 90% dos ativos analisados no levantamento.

Em 2025, os Planos CV I e Família receberam 4.476 novas adesões. No primeiro semestre de 2026, foram outras 431.

Esse crescimento não explica isoladamente o resultado alcançado no IEFO, mas amplia as possibilidades de ganho de escala da Entidade ao longo do tempo.

Um resultado que precisa continuar sendo construído

‍
O 1º lugar retrata o desempenho administrativo observado nos dados de 2025. O desafio permanece para os próximos anos.

À medida que a Capef cresce, incorpora novas demandas e amplia sua base de Participantes, será necessário continuar equilibrando despesas, qualidade dos serviços, segurança operacional e sustentabilidade dos Planos.
‍

Notícias CAPEF

MATURIDADE FINANCEIRA
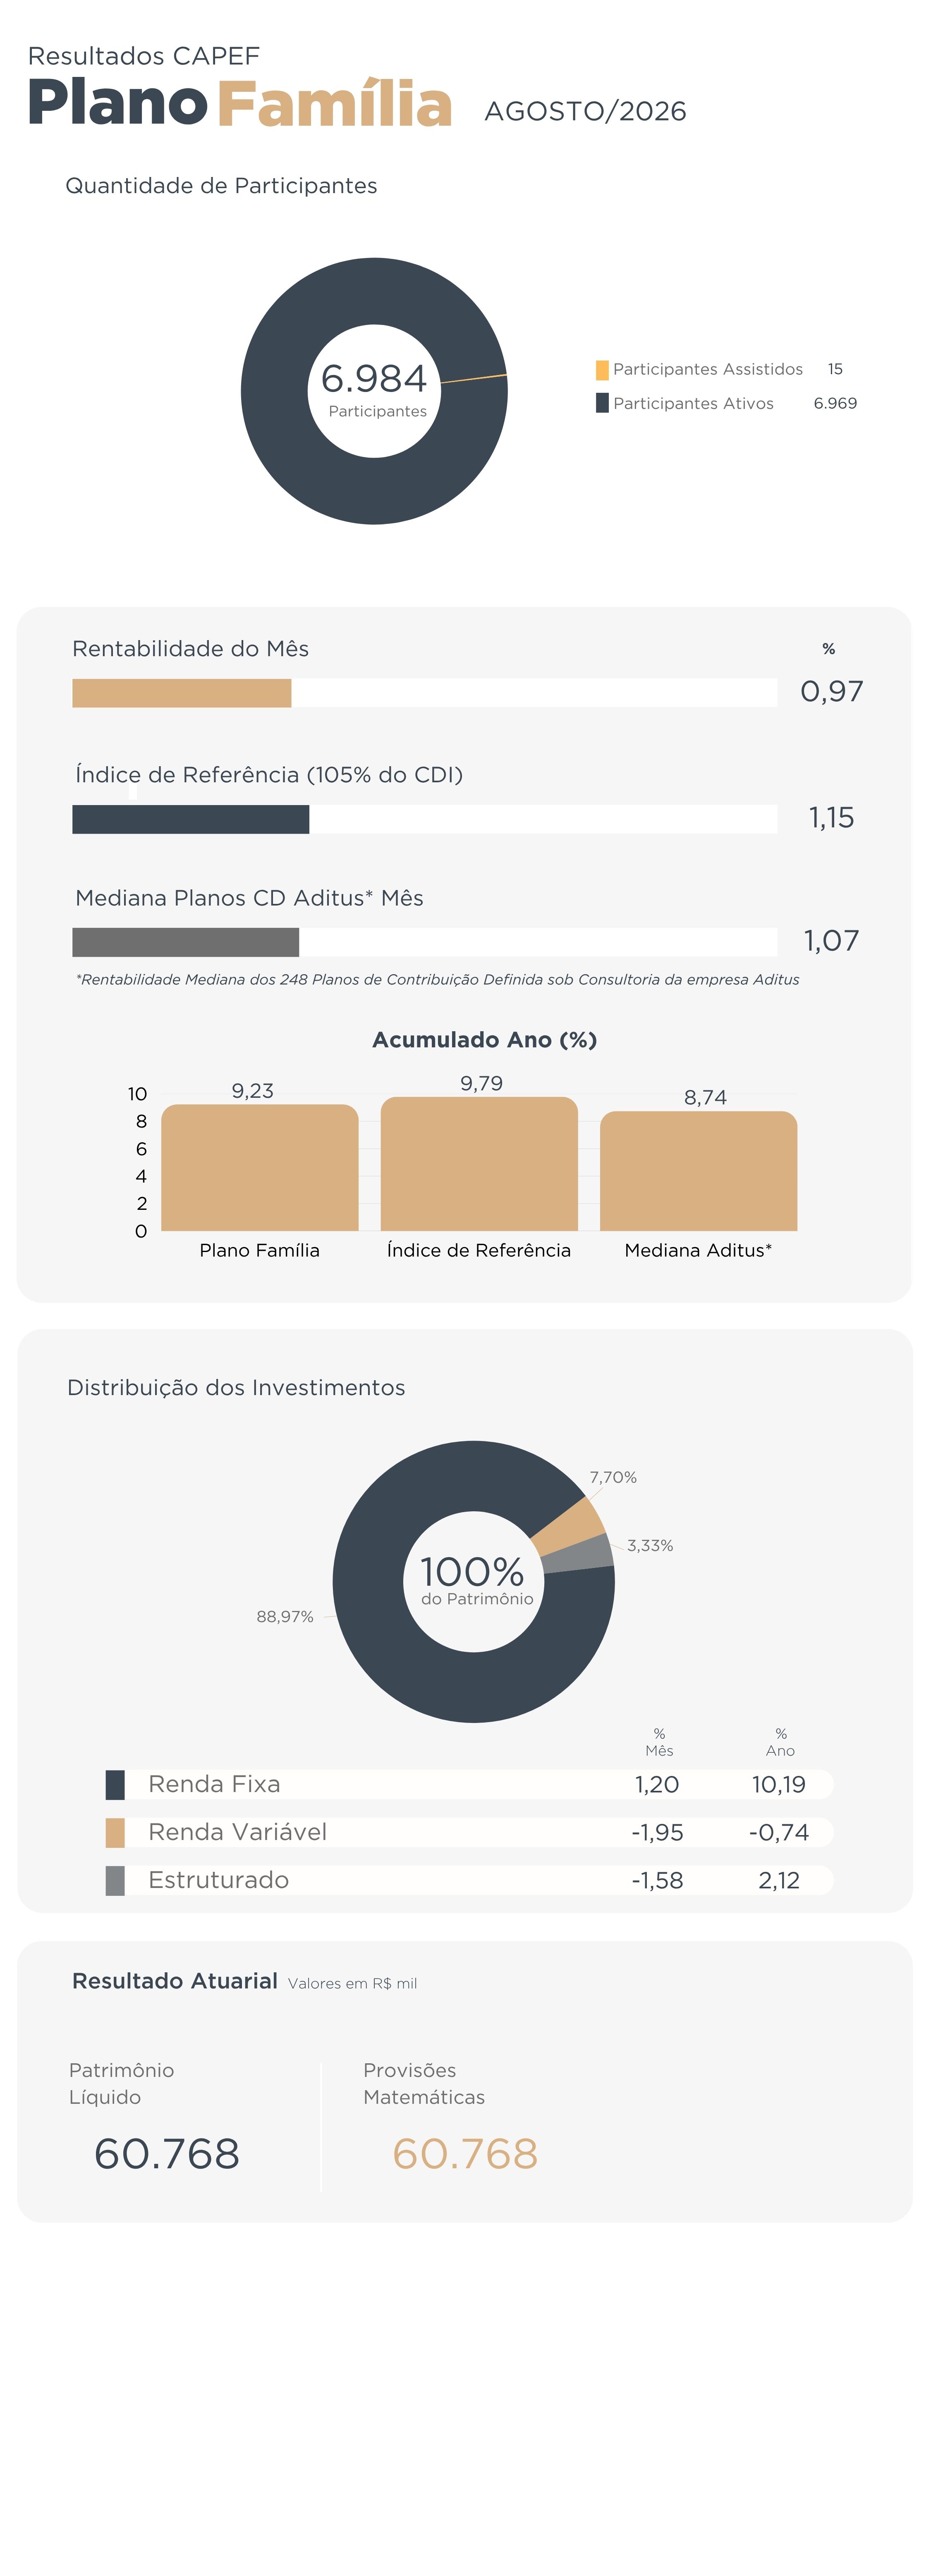
Plano Família zera custos de implantação e consolida sua sustentabilidade
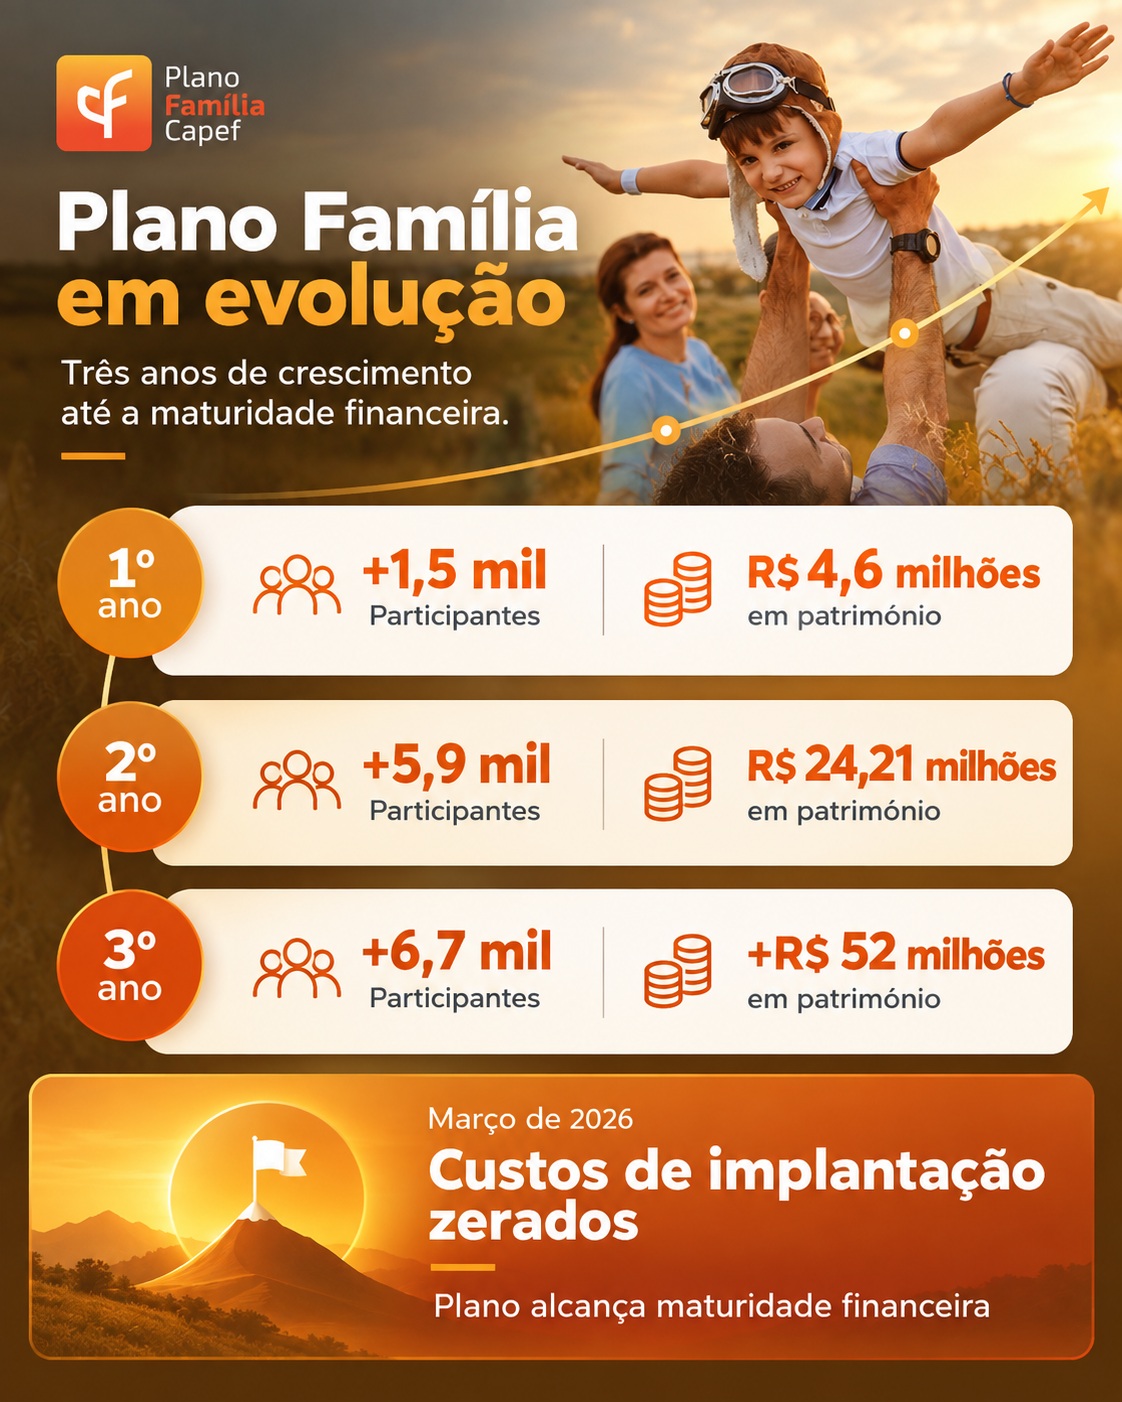
Menos de três anos após seu lançamento, o Plano Família alcançou uma etapa importante de sua trajetória: em março de 2026, foram integralmente baixados os valores investidos em sua implantação e estruturação inicial. Na prática, isso significa que o Plano encerrou seu ciclo de maturação financeira e passou a operar cobrindo integralmente seus custos administrativos.
Continuar lendo
Plano Família celebra três anos com evento exclusivo
Menos de três anos após seu lançamento, o Plano Família alcançou uma etapa importante de sua trajetória: em março de 2026, foram integralmente baixados os valores investidos em sua implantação e estruturação inicial.

Na prática, isso significa que o Plano encerrou seu ciclo de maturação financeira e passou a operar cobrindo integralmente seus custos administrativos.

Para viabilizar a implantação até que o Plano ganhasse escala, a Capef utilizou recursos do Fundo do Plano de Gestão Administrativa (PGA), conforme aprovado pelo Conselho Deliberativo em 2023 e dentro das regras aplicáveis à previdência complementar.

A mudança começou a aparecer nos números ainda em janeiro de 2025, quando as receitas administrativas passaram a superar as despesas incrementais. Em março deste ano, os saldos acumulados da fase inicial foram totalmente quitados.
“Alcançar a quitação integral dos custos de implantação antes do prazo previsto confirma a solidez do projeto, a confiança dos Participantes e a capacidade da Capef de transformar expertise em resultados concretos”, destaca Ocione Mendonça, Diretor-Presidente da Capef.
Crescimento ajudou o Plano a ganhar escala

O avanço financeiro acompanha a expansão registrada desde o lançamento, em junho de 2023.

No primeiro ano, o Plano Família já reunia mais de 1,5 mil Participantes e R$ 4,6 milhões em patrimônio. No segundo aniversário, eram mais de 5,9 mil Participantes e R$ 24,21 milhões acumulados.Três anos após o lançamento, a base já superava 6,7 mil Participantes, enquanto o patrimônio ultrapassava R$ 52 milhões.

O crescimento da base e dos recursos administrados permitiu ao Plano ganhar escala e avançar mais rapidamente para uma estrutura financeiramente equilibrada.

O que essa conquista representa?

Zerar os custos de implantação significa encerrar uma etapa típica de um plano novo, marcada pelos investimentos necessários para colocá-lo em funcionamento e estruturar sua operação.

A partir de agora, o Plano Família segue sua trajetória em uma condição mais madura, com receitas suficientes para suportar seus custos e uma base que continua em expansão.

Ao mesmo tempo, mantém sua proposta de ampliar o acesso à previdência complementar para colaboradores do BNB, Grupo Camed, Capef e INEC, além de familiares de até terceiro grau.

Para Raquel Ribeiro, Gerente de Desenvolvimento Institucional da Capef, o resultado também demonstra a aderência da proposta às necessidades das famílias.
“A rápida evolução do Plano e a antecipação da sua sustentabilidade financeira demonstram que estamos entregando uma solução que faz sentido para as pessoas, protegendo sonhos e ajudando a transformar projetos de vida em realidade”.
Uma nova etapa pela frente

A quitação antecipada dos custos de implantação fecha um ciclo iniciado em 2023 e abre outro, com o Plano Família financeiramente equilibrado e preparado para continuar ampliando sua presença entre diferentes gerações.

CONHEÇA O PLANO FAMÍLIA
EPISÓDIO #02
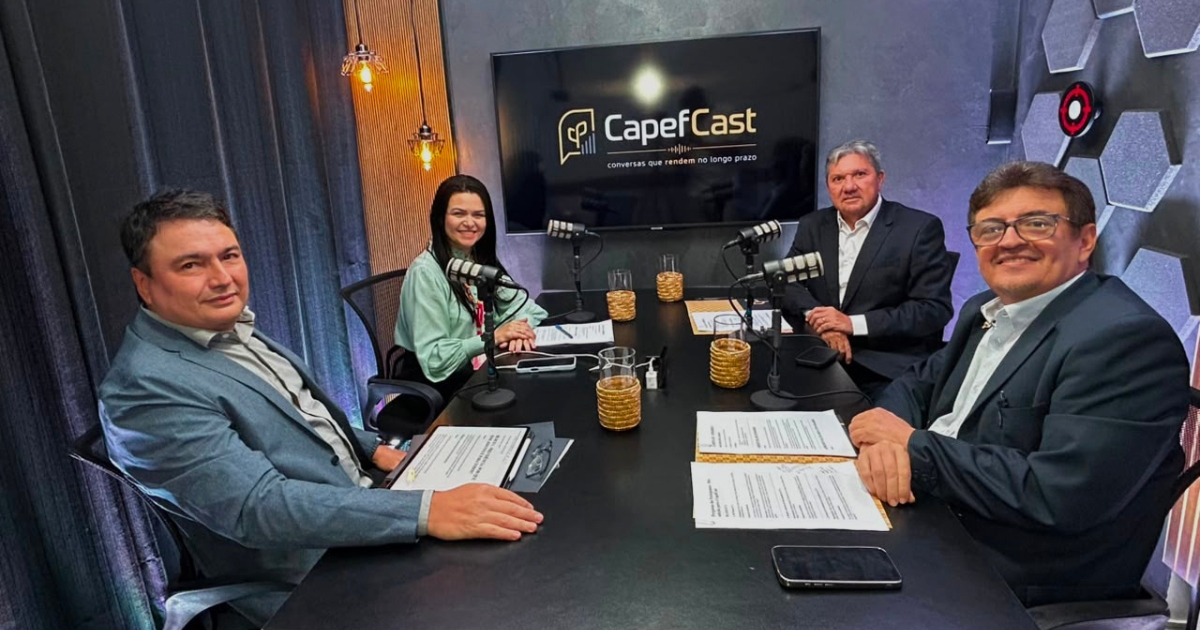
CapefCast debate escolhas de hoje e o impacto delas no futuro
O que você está fazendo hoje pelo futuro que deseja viver? A pergunta percorre boa parte do segundo episódio do CapefCast, que desta vez deixa o cenário econômico em segundo plano para falar diretamente sobre a vida previdenciária, as decisões tomadas durante a carreira e como elas podem influenciar as possibilidades disponíveis lá na frente.
Continuar lendo
CapefCast coloca as escolhas de hoje no centro da conversa sobre o futuro
O que você está fazendo hoje pelo futuro que deseja viver?

A pergunta percorre boa parte do segundo episódio do CapefCast, que desta vez deixa o cenário econômico em segundo plano para falar diretamente sobre a vida previdenciária, as decisões tomadas durante a carreira e como elas podem influenciar as possibilidades disponíveis lá na frente.

Conduzido pelo Diretor-Presidente da Capef, Ocione Mendonça, o episódio reúne Henrique Tinoco, Diretor de Previdência da Entidade; Bibiana Colares, Superintendente de Desenvolvimento Humano do Banco do Nordeste; e Sérgio Cardoso, Atuário da Capef.

A conversa parte de experiências pessoais e chega a questões práticas sobre os Planos administrados pela Entidade.

Assista ao episódio na íntegra abaixo:

Previdência para quê?

Um dos fios condutores do bate-papo é a ideia de que planejamento previdenciário não precisa ser encarado apenas como uma preparação para deixar de trabalhar.

Bibiana relaciona a previdência à liberdade de escolha. Ter uma reserva construída ao longo dos anos pode ampliar as possibilidades no futuro, seja para continuar trabalhando, iniciar outra atividade, mudar de carreira ou simplesmente decidir como utilizar melhor o próprio tempo.

A longevidade aparece nesse mesmo contexto. Se as pessoas tendem a viver mais, a discussão passa a ser também como desejam viver esse período e de que maneira as decisões financeiras tomadas hoje podem contribuir para essa qualidade de vida.

O tempo entra na conta

Quando o assunto chega à formação da reserva previdenciária, Sérgio Cardoso traz números para mostrar o peso do tempo.

Durante o episódio, o atuário explica como uma contribuição realizada no início da trajetória pode produzir efeitos muito diferentes de outra feita próximo ao momento de utilização dos recursos e mostra também o impacto de postergar o início da contribuição.

Em uma das simulações apresentadas, adiar a entrada por dez anos poderia exigir um esforço contributivo cerca de 80% maior para tentar compensar parte do período perdido, sem considerar ainda a contribuição do patrocinador que deixou de ser realizada durante esses anos.

Nesta edição do Acontece, seção "Futuro em Pauta", aprofundamos essa conta em uma matéria especial sobre o efeito do tempo na formação da reserva previdenciária.

Planos também entram na conversa

O episódio avança ainda sobre questões relacionadas diretamente aos Planos da Capef.

No Plano CV I, os convidados abordam desde a adesão automática até possibilidades que estão sendo estudadas para ampliar a flexibilidade do Plano, entre elas uma proposta de elevação do limite de contribuição paritária e outras alterações regulamentares.

O Plano BD também ganha espaço, com explicações sobre equilíbrio atuarial, pagamento dos benefícios, longevidade da população do Plano, contribuições extraordinárias e medidas adotadas pela Capef ao longo dos últimos anos.

Além dos temas trazidos pelos convidados, o programa abre espaço para dúvidas enviadas pelos próprios Participantes, aproximando a conversa de situações que fazem parte da rotina previdenciária.

Uma conversa para diferentes momentos da vida

Quem está iniciando a carreira, quem já acumulou alguns anos de contribuição e quem está próximo da aposentadoria enfrenta questões diferentes.

É justamente essa variedade que conduz o segundo CapefCast. Em vez de tratar previdência como uma decisão isolada tomada no fim da vida profissional, o episódio mostra que ela acompanha diferentes fases da trajetória e pode ser revista à medida que objetivos, renda e prioridades também mudam.
PROPOSTAS EM ANÁLISE
CV I pode ganhar novas possibilidades de contribuição e adesão
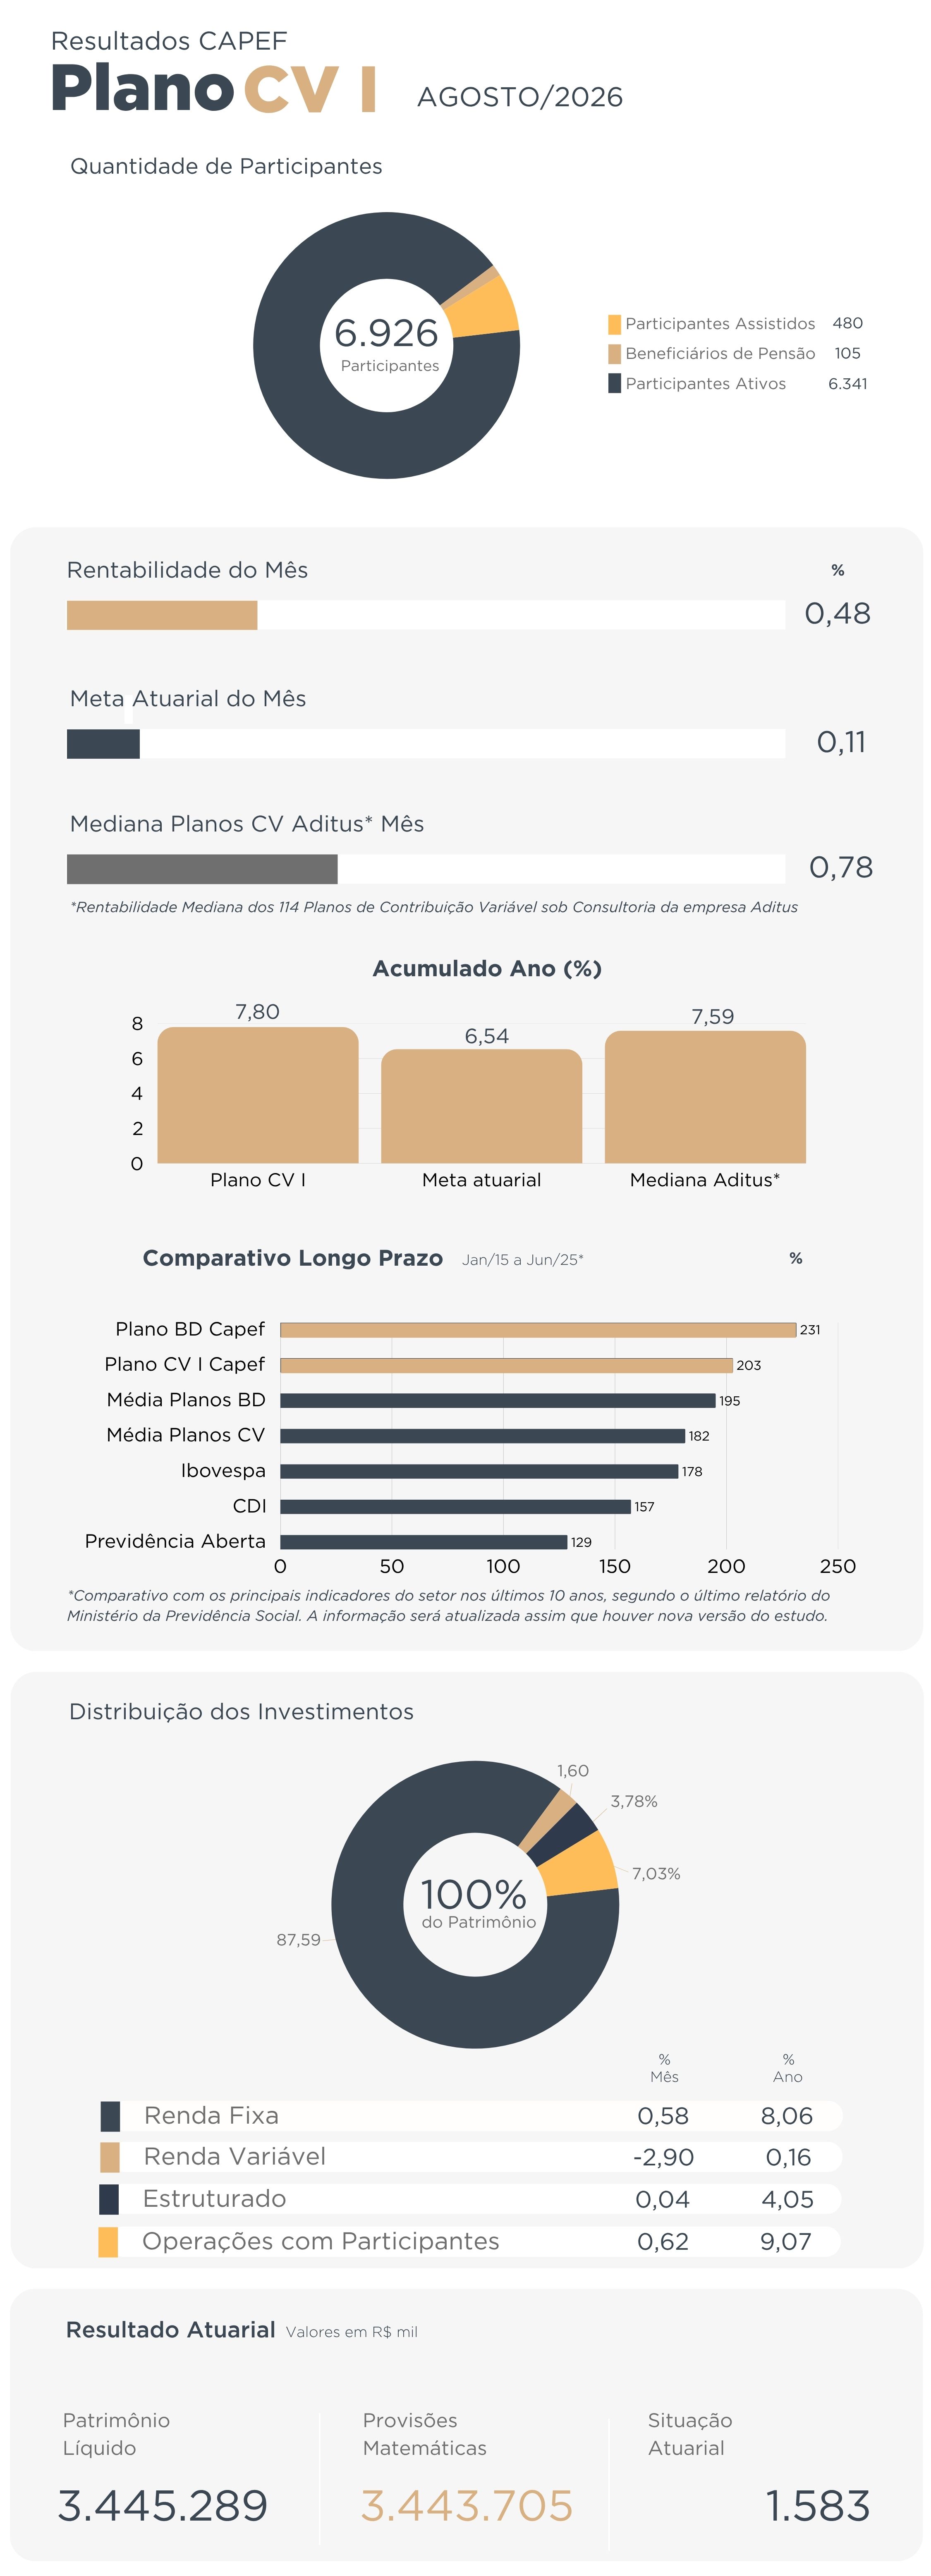
Mais espaço para formar reserva, novas possibilidades de adesão e regras mais flexíveis na fase de recebimento dos benefícios. O Plano CV I tem um conjunto de propostas de alteração regulamentar em análise, com medidas voltadas à atualização do Plano e à sua adequação ao cenário atual da previdência complementar.
Continuar lendo
Propostas em tramitação podem ampliar contribuição, reabrir adesão e flexibilizar regras do Plano CV I
Mais espaço para formar reserva, novas possibilidades de adesão e regras mais flexíveis na fase de recebimento dos benefícios. O Plano CV I tem um conjunto de propostas de alteração regulamentar em análise, com medidas voltadas à atualização do Plano e à sua adequação ao cenário atual da previdência complementar.

O pacote contempla ajustes para atendimento a apontamentos da Previc e oito propostas de modernização, pensadas para tornar o Plano mais flexível, eficiente e alinhado a práticas observadas no mercado previdenciário.

Duas dessas propostas ganharam destaque no segundo episódio do CapefCast, em uma conversa que reuniu representantes da Capef e do Banco do Nordeste. E é importante deixar claro desde o início: as mudanças ainda não estão vigentes e dependem da conclusão do processo de aprovação.

Assista:

De 7,5% para até 8,5%

Uma das propostas é elevar de 7,5% para 8,5% do salário de contribuição o limite máximo da contribuição normal ao Plano CV I.

A mudança seria opcional. O Participante poderia continuar contribuindo com o percentual escolhido dentro das regras do Plano ou, caso desejasse fortalecer sua reserva previdenciária, passar a contribuir até o novo teto, com a correspondente contribuição do Patrocinador.

Durante o CapefCast, o Diretor de Previdência da Capef, Henrique Tinoco, chamou atenção justamente para essa possibilidade de ampliar a formação da reserva.
“Significa que o Participante não tem que pagar 8,5%, mas passa a ter a possibilidade de contribuir até 8,5%. Essa ferramenta vai poder aumentar um pouco a capacidade de geração adicional de recursos na sua poupança, sempre acompanhada pelo Patrocinador".
O Atuário da Capef, Sérgio Cardoso, traduziu o efeito do ponto percentual adicional de outra maneira durante a conversa: considerando a contribuição ao longo do ano, a elevação do teto corresponderia, aproximadamente, ao efeito de uma contribuição extra.
“É como se nós tivéssemos uma 14ª contribuição. Na verdade, um pouquinho mais do que isso".
Uma nova oportunidade para quem perdeu o prazo de adesão

Outra proposta discutida no programa interessa especialmente a empregados do Banco do Nordeste que eram vinculados ao Plano BD e não ingressaram no CV I dentro do prazo previsto no regulamento.

Hoje, a inscrição para esse público é permitida em até 120 dias após o encerramento das contribuições ao Plano BD. A proposta elimina esse limite, permitindo a adesão ao CV I posteriormente e trazendo ainda a possibilidade de recolhimento retroativo de contribuições por até 36 meses.

Segundo os estudos realizados, a mudança tem potencial de alcançar até 376 empregados atualmente impedidos de aderir ao Plano por terem perdido o prazo regulamentar.

No CapefCast, Sérgio explicou a lógica:
“A ideia é tirar esse limite. Então, todos os Participantes do Plano BD que perderam esse prazo poderiam fazer a adesão a qualquer momento. Além disso, incorporamos a possibilidade de fazer uma contribuição retroativa de até 36 meses".
Em que fase estão as propostas?

Alterar o regulamento de um plano previdenciário exige uma série de análises e aprovações.

Durante o episódio, Bibiana Colares, Superintendente de Desenvolvimento Humano do Banco do Nordeste, explicou que as propostas já foram objeto de estudos de impacto atuarial e financeiro, análise jurídica e discussões em instâncias internas do Banco. Também foram realizadas consultas e apresentações prévias relacionadas ao processo de aprovação.
“Fizemos todo o impacto, o estudo atuarial, o impacto financeiro, consultamos também a área jurídica do Banco, levamos o assunto para a Diretoria Executiva e para os comitês. Fizemos também apresentações no Governo, explicando os benefícios da proposta. Ficou tudo muito bem encaminhado”.
No fluxo explicado no podcast, uma alteração dessa natureza passa por diferentes instâncias de análise no Banco do Nordeste e, posteriormente, por órgãos do Governo Federal e pela Previc antes da aprovação definitiva.

A tramitação, porém, encontra-se temporariamente condicionada às restrições do período eleitoral aplicáveis a propostas que possam gerar benefício financeiro aos empregados.
“A gente aguarda o final do defeso para poder tramitar essas e outras propostas do Banco do Nordeste para o Governo Federal”, explicou Bibiana.
A expectativa apresentada no episódio é de retomada da tramitação a partir de janeiro de 2027.

Por isso, ainda não há mudança nas regras atuais do Plano CV I. A Capef continuará informando os Participantes à medida que houver novos avanços no processo.

E quais são as outras propostas?

O aumento do teto de contribuição e a reabertura da adesão foram os dois pontos aprofundados no CapefCast, mas o pacote de modernização é mais amplo. Além deles, estão previstas outras seis propostas:

👉🏼 Contribuir por mais tempo: substituir o atual limite de 420 contribuições mensais pela possibilidade de continuar contribuindo até o desligamento do Patrocinador ou até os 75 anos, o que ocorrer primeiro. A ideia é ampliar o período disponível para formação da reserva.

👉🏼 Mais liberdade para definir a contribuição: excluir a atual meta previdencial utilizada na definição da taxa individual, permitindo ao Participante definir sua taxa no ingresso e nas revisões anuais, dentro das regras do Plano.

👉🏼 Simplificar a elegibilidade à aposentadoria programada: estabelecer diretamente a exigência de 60 contribuições e idade mínima de 50 anos. Hoje, a regra prevê 120 contribuições, mas permite antecipação de 60, o que já resulta, na prática, nesse período mínimo.

👉🏼 Escolher o percentual da renda vitalícia: permitir, na concessão da aposentadoria programada, a opção por uma renda vitalícia e pensão entre 70% e 100% dos valores de referência, com reflexos na distribuição dos recursos entre as fases de renda certa e vitalícia.

👉🏼 Adequar a duração da fase "Renda Certa" à idade: estabelecer 85 anos como limite para o encerramento da fase de Renda Certa, reduzindo sua duração para quem se aposentar após os 63 anos.

👉🏼 Reajustar a renda vitalícia pelo IPCA: substituir a sistemática atual pelo reajuste anual com base na variação integral do IPCA do ano anterior, buscando preservar o poder de compra dos Assistidos nessa fase do benefício.

O conjunto alcança diferentes momentos da trajetória previdenciária, desde a contribuição e a formação da reserva até a concessão e o recebimento do benefício.
AUTONOMIA DIGITAL
6ª Aula mostra como tecnologia pode apoiar saúde e longevidade
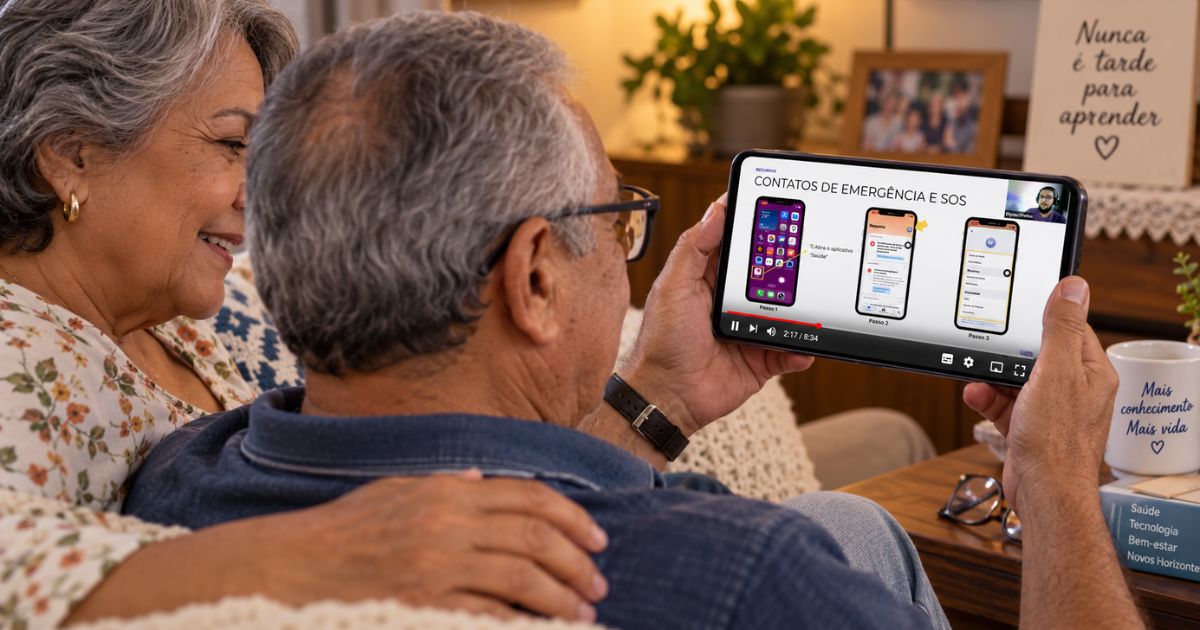
Como usar o celular para organizar melhor a rotina, cuidar da saúde e até exercitar a mente? E de que maneira a Inteligência Artificial pode ajudar no dia a dia sem deixar de lado cuidados com segurança e confiabilidade das informações? Essas foram algumas das questões abordadas na 6ª aula da série Autonomia Digital, realizada pela Capef no dia 17 de setembro, em parceria com a Mais Vívida.
Continuar lendo
6ª aula do Autonomia Digital mostra como celular e IA podem contribuir para uma vida mais saudável e segura
Como usar o celular para organizar melhor a rotina, cuidar da saúde e até exercitar a mente?

E de que maneira a Inteligência Artificial pode ajudar no dia a dia sem deixar de lado cuidados com segurança e confiabilidade das informações?

Essas foram algumas das questões abordadas na 6ª aula da série Autonomia Digital, realizada pela Capef no dia 17 de setembro, em parceria com a Mais Vívida. O encontro reuniu 111 Participantes únicos e teve como tema “Saúde e Mente Digital: como o celular e a Inteligência Artificial podem ser aliados da longevidade”.

Conduzida pela analista de Comunicação da Capef, Juliana Cavalcante, a programação contou com a participação do Diretor de Administração e Investimentos da Capef, Sérgio Clark, e do Diretor de Previdência, Henrique Tinoco.

A aula foi ministrada por Ellyzeu Freitas, instrutor da Mais Vivida, que apresentou exemplos práticos de como recursos tecnológicos já disponíveis podem ser incorporados à rotina.

Não conseguiu acompanhar ao vivo ou quer rever o conteúdo? Assista abaixo à gravação completa da 6ª aula do Autonomia Digital.
‍

Tecnologia a favor da longevidade

Um dos pontos centrais do encontro foi ampliar o conceito de longevidade. Além do fator “viver por mais tempo”, a discussão mostrou a importância de pensar em como viver melhor esses anos, considerando saúde física, saúde mental, inclusão digital e segurança financeira.

Na abertura, Henrique Tinoco destacou justamente a importância de associar o aumento da expectativa de vida à qualidade com que esses anos serão vividos.
“Mais importante do que simplesmente viver mais é saber como vamos viver essa longevidade. Precisamos vivê-la com mobilidade, qualidade de vida e renda. E a tecnologia e o celular podem ser grandes aliados nesse processo”, destacou o Diretor de Previdência.

Durante a aula, os Participantes conheceram possibilidades de utilização do próprio celular para apoiar esse processo, com recursos que ajudam a organizar compromissos, acompanhar atividades físicas, monitorar o sono e criar lembretes para tarefas importantes da rotina.

A proposta, segundo o instrutor, é fazer com que o conhecimento saia da teoria e seja incorporado ao cotidiano.

Logo no início da apresentação, Ellyzeu comparou o aprendizado tecnológico a andar de bicicleta: é preciso conhecer, experimentar e, principalmente, praticar para desenvolver autonomia.

Inteligência Artificial na prática

A Inteligência Artificial também ocupou boa parte da programação. Ao longo do encontro, foram apresentados exemplos de como ferramentas como o ChatGPT podem funcionar como apoio para atividades do cotidiano.

Além das demonstrações práticas, a aula chamou atenção para os cuidados necessários ao utilizar essas ferramentas. Os Participantes foram orientados a não compartilhar informações sigilosas, dados bancários ou documentos sensíveis e a conferir informações importantes em outras fontes.

Outro alerta foi para o uso da IA em assuntos relacionados à saúde: a tecnologia pode auxiliar na busca e organização de informações, mas não substitui o acompanhamento ou o diagnóstico realizado por profissionais de saúde.
‍
“O aplicativo acompanha, mas não diagnostica. É muito importante vocês entenderem isso”, alertou Ellyzeu Freitas.

Cuidar da mente também passa pelo ambiente digital

O impacto do conteúdo consumido diariamente no celular também entrou na conversa. Notícias alarmantes, excesso de informações e vídeos que despertam medo ou ansiedade podem influenciar o humor, o sono e até decisões relacionadas à saúde.

Nesse contexto, os Participantes receberam orientações para utilizar de maneira mais consciente os recursos das próprias plataformas, selecionando os conteúdos que desejam acompanhar e reduzindo a exposição ao que não contribui para seu bem-estar.

Ao falar sobre a proposta do encontro, Sérgio Clark destacou que temas como Inteligência Artificial, saúde mental e segurança digital já fazem parte do cotidiano e reforçou o papel do Autonomia Digital como espaço de compartilhamento de conhecimento.

Autonomia digital também na jornada previdenciária

Na parte final do encontro, a Capef aproveitou os quatro pilares discutidos durante a aula para fazer uma conexão com a segurança financeira e a autonomia previdenciária.

Foram apresentadas orientações sobre os canais digitais da Entidade e as possibilidades disponíveis para que os Participantes acompanhem informações relacionadas ao plano, aos seus recursos e à rentabilidade, além de acessarem serviços sem depender da ajuda de terceiros.

Durante essa parte da programação, Juliana compartilhou uma situação vivenciada recentemente com a própria mãe, que é aposentada. Em setembro, ela deixou de receber seu benefício porque havia esquecido de realizar o recadastramento, apesar dos alertas enviados anteriormente. Após identificarem o problema, o procedimento foi realizado em cerca de um minuto, mas o pagamento retroativo ficou para outubro.

A experiência serviu para ilustrar como o domínio de tarefas digitais relativamente simples pode fazer diferença em situações importantes do cotidiano.
“Às vezes, autonomia não significa entender tudo de tecnologia, mas dominar o necessário para a gente cuidar das coisas que são importantes para a gente”, destacou a analista de Comunicação.
Série continua disponível para os ParticipantesOs encontros anteriores da série também permanecem disponíveis CLICANDO AQUI.
‍
CARTEIRA IMOBILIÁRIA
Plano BD terá nova rodada de leilão de imóveis comerciais
A Capef realizará, no dia 30 de setembro, às 10h, um novo leilão eletrônico de imóveis comerciais que integram a carteira de investimentos do Plano BD. Nesta edição, a negociação será conduzida pela Frazão Leilões, em ambiente totalmente on-line, permitindo a participação de interessados de diferentes regiões do país.
Continuar lendo
Novo leilão de imóveis comerciais da carteira do Plano BD acontece em 30 de setembro
A Capef realizará, no dia 30 de setembro, às 10h, um novo leilão eletrônico de imóveis comerciais que integram a carteira de investimentos do Plano BD.

Nesta edição, a negociação será conduzida pela Frazão Leilões, em ambiente totalmente on-line, permitindo a participação de interessados de diferentes regiões do país.

ACESSAR PÁGINA DO LEILÃO

Serão ofertados imóveis localizados em Ceará, Pernambuco, Bahia, Rio de Janeiro e São Paulo, distribuídos entre os seguintes empreendimentos:

👉🏼 Edifício Atlantic Center/CE;
👉🏼 Edifício Apolônio Sales/PE;
👉🏼 Edifício Catabas Center/BA;
👉🏼 Edifício Manhattan Tower/RJ;
👉🏼 Edifício Século de Frontin/RJ;
👉🏼 Edifício Gustavo José de Matos/RJ;
👉🏼 Edifício Pedro Biagi/SP.

Os imóveis poderão ser adquiridos à vista ou de forma parcelada. Para o parcelamento, será exigida entrada de 40% do valor, com os 60% restantes em até 36 parcelas, corrigidas pelo IPCA e acrescidas de juros de 7% ao ano.

O leilão faz parte da estratégia de gestão da carteira imobiliária do Plano BD, que vem promovendo a alienação de imóveis detidos diretamente pelo Plano e a consequente ampliação da liquidez dos investimentos.

Leilão de imóveis comerciais da Capef
Data: 30 de setembroHorário: 10h
Modalidade: on-line
Responsável: Frazão Leilões

Confira os imóveis, valores e demais informações do leilão
ABVCAP 2026
Capef leva experiência em FIPs a evento nacional
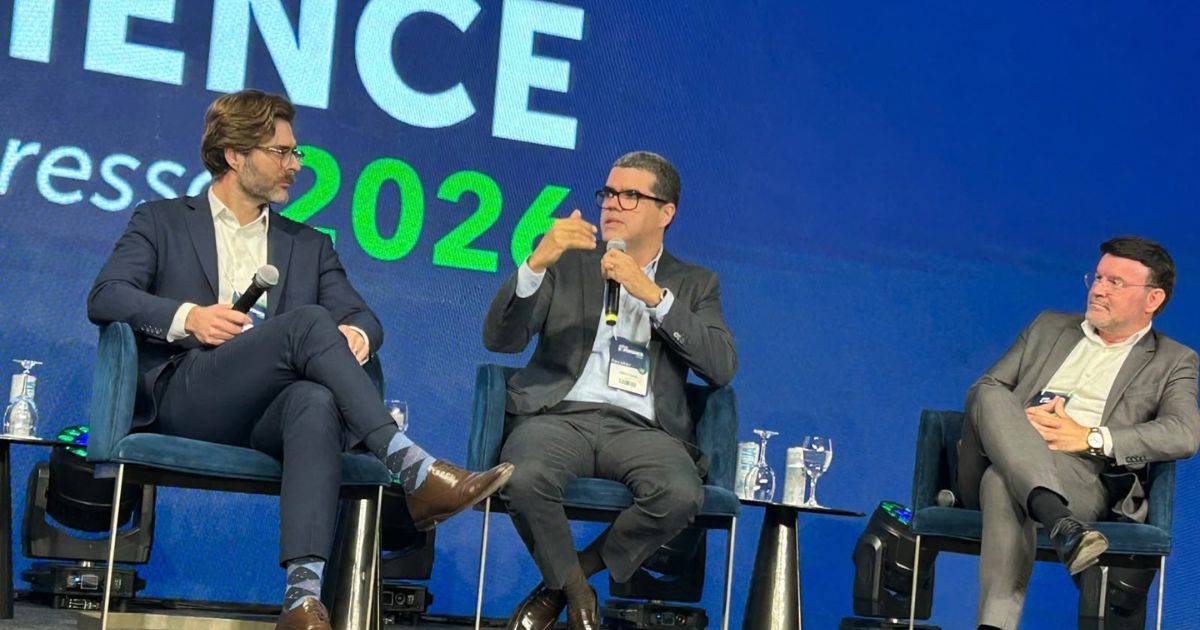
A experiência da Capef na gestão dos recursos dos Planos BD e CV I esteve presente em um dos debates do Congresso ABVCAP, que integrou a programação do ABVCAP Experience 2026, série de eventos promovida pela ABVCAP e pela ApexBrasil que reuniu representantes do mercado de investimentos em São Paulo.
Continuar lendo
Capef leva experiência em investimentos para debate no ABVCAP Experience 2026
A experiência da Capef na gestão dos recursos dos Planos BD e CV I esteve presente em um dos debates do Congresso ABVCAP, que integrou a programação do ABVCAP Experience 2026, série de eventos promovida pela ABVCAP e pela ApexBrasil que reuniu representantes do mercado de investimentos em São Paulo.

No dia 23 de setembro, o Diretor de Administração e Investimentos da Capef, Sérgio Clark, participou do painel “Fundos de Pensão”, que discutiu como as Entidades de Previdência Complementar investem parte dos recursos que administram em empresas e projetos da economia real.

Foi nesse contexto que apareceu o Private Equity, uma modalidade de investimento diferente das aplicações mais conhecidas, como títulos públicos e ações negociadas em bolsa. De forma simplificada, nesse tipo de estratégia, os recursos são direcionados, por meio de fundos especializados, para empresas e projetos com potencial de desenvolvimento e valorização ao longo dos anos.

Além da Capef, o painel contou com representantes da Previc, Fundação Copel e Funcef, com moderação da Finep.

Como a Capef investe nessa modalidade

Na Capef, esses investimentos são realizados por meio dos chamados Fundos de Investimento em Participações (FIPs). Em vez de a Entidade escolher diretamente uma empresa ou projeto para investir, os recursos são aplicados em fundos administrados por gestores especializados, seguindo critérios de seleção e acompanhamento.

Em julho de 2026, os Planos BD e CV I possuíam, juntos, R$ 159,3 milhões aplicados nesses fundos. Desse total, R$ 43,8 milhões correspondiam ao Plano BD e R$ 115,6 milhões ao Plano CV I.

A carteira reunia oito fundos, com investimentos em diferentes estratégias, incluindo empresas, infraestrutura e segmento florestal.

Outro número importante era o chamado capital comprometido, que somava R$ 198 milhões. Isso não significa que todo esse valor já tenha sido aplicado. Ao investir em um FIP, a Capef assume o compromisso de disponibilizar determinado montante ao longo do período previsto pelo fundo, à medida que surgem as oportunidades de investimento.

Dos R$ 198 milhões comprometidos, R$ 131,5 milhões já haviam sido aportados nos fundos, enquanto R$ 66,9 milhões ainda poderiam ser solicitados pelos gestores ao longo do tempo.

Private Equity na gestão dos recursos previdenciários

Investimentos como esses têm características diferentes das aplicações que podem ser compradas e vendidas diariamente no mercado. Em geral, são pensados para um horizonte mais longo, no qual os recursos permanecem investidos por vários anos até que as empresas ou projetos amadureçam e os investimentos sejam encerrados.

Essa característica faz com que a seleção dos gestores e das oportunidades de investimento tenha especial importância.

Esse foi justamente um dos temas abordados por Sérgio Clark no ABVCAP Experience. O Diretor apresentou a experiência da Capef nessa classe de ativos, as estratégias adotadas pela Entidade e os critérios considerados na escolha dos gestores responsáveis pelos fundos.

O debate também tratou dos desafios de administrar investimentos de longo prazo e com menor liquidez, expressão utilizada no mercado para aqueles ativos que não podem ser transformados em dinheiro com a mesma rapidez de outras aplicações.

Diferentes perspectivas sobre o Private Equity

A discussão reuniu, além de representantes de fundos de pensão, a Previc, responsável pela supervisão e fiscalização das Entidades Fechadas de Previdência Complementar.

Durante o painel, foram abordadas as mudanças recentes nas regras relacionadas aos FIPs e aos ativos de menor liquidez, além dos desafios para os próximos anos, incluindo transparência, acompanhamento dos investimentos e custos necessários para atender às exigências regulatórias.

Também estiveram em discussão questões que fazem parte das decisões de investimento dos fundos de pensão: quais características observar na escolha de um gestor, quais estratégias podem fazer sentido para uma carteira previdenciária e quais cuidados devem ser considerados ao investir recursos com horizonte de longo prazo.
PREVIDÊNCIA EM DEBATE
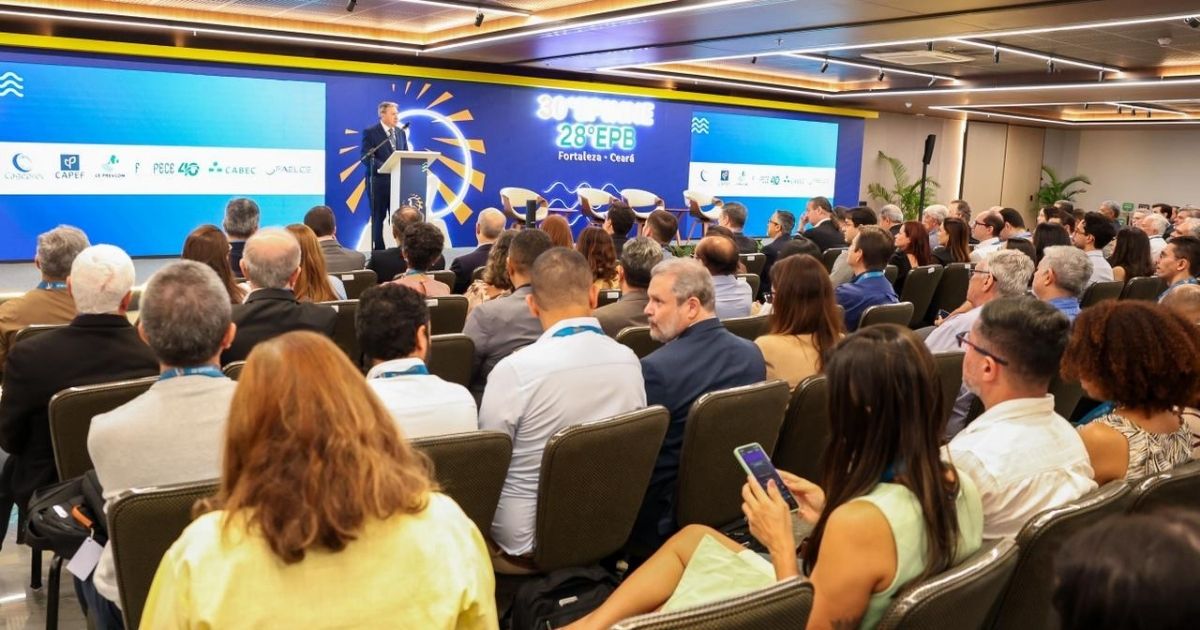
EPINNE EPB reúne entidades, Governo e mercado em Fortaleza
Nos dias 27 e 28 de agosto, Fortaleza recebeu o EPINNE EPB 2026, um dos principais encontros regionais do segmento de previdência complementar fechada. O evento reuniu dirigentes, conselheiros, gestores, especialistas, representantes do Governo Federal e executivos do mercado financeiro para dois dias de debates sobre os principais desafios, oportunidades e transformações do setor.
Continuar lendo
EPINNE EPB 2026 conecta entidades, Governo e mercado em torno do futuro da previdência complementar
Nos dias 27 e 28 de agosto, Fortaleza recebeu o EPINNE EPB 2026, um dos principais encontros regionais do segmento de previdência complementar fechada.

O evento reuniu dirigentes, conselheiros, gestores, especialistas, representantes do Governo Federal e executivos do mercado financeiro para dois dias de debates sobre os principais desafios, oportunidades e transformações do setor.

Realizado conjuntamente pela CAPEF, CABEC, CAGEPREV, CE-PREVCOM, FAELCE e FAPECE, o encontro contou com aproximadamente 340 participantes e representantes de 52 Entidades Fechadas de Previdência Complementar (EFPC) de diferentes regiões do País.

O Painel de abertura contou com a participação de importantes representantes do sistema, entre eles o Secretário de Regime Próprio e Complementar do Ministério da Previdência Social, Paulo Roberto dos Santos Pinto; o Diretor-Superintendente da Previc, Ricardo Pena; e o Diretor-Presidente da Abrapp, Devanir Silva. O Banco do Nordeste também esteve representado pelo seu Diretor de Ativos de Terceiros, Antonio Jorge Pontes Guimarães Júnior.

Para o Diretor-Presidente da Capef, Ocione Mendonça, que realizou a abertura do encontro, o EPINNE reforça a importância da cooperação entre as entidades diante das transformações vivenciadas pelo setor.
“Vivemos um momento de profundas transformações, seja no ambiente econômico, regulatório ou tecnológico, e encontros como este são fundamentais para que as entidades estejam cada vez mais preparadas para responder a esses desafios, sem perder de vista o que está no centro da nossa atuação: a segurança e o futuro dos nossos participantes”, destacou.
Durante o painel “Os desafios do sistema em busca de crescimento, fortalecimento e sustentabilidade — Agenda Institucional do Sistema”, os representantes do Ministério da Previdência Social, da Previc e da Abrapp discutiram questões estratégicas para a expansão e o fortalecimento da previdência complementar fechada.

Entre os temas destacados esteve a necessidade de fortalecer a comunicação com os participantes e ampliar o alcance da previdência complementar.

Para Devanir Silva, a confiança da sociedade é um dos principais ativos das EFPC e deve ser construída a partir da boa gestão, governança, transparência e de uma comunicação clara e acessível.

O dirigente também chamou atenção para os impactos da digitalização, do crescimento do volume de dados, da inteligência artificial e dos novos riscos sobre a atuação das entidades e dos órgãos de supervisão.

Por sua vez, o secretário do Ministério da Previdência Social, Paulo Roberto, destacou avanços recentes da previdência complementar, como a inscrição automática, a flexibilização da opção pelo regime tributário e o aprimoramento das regras de gestão administrativa, investimentos e institutos previdenciários. Também ressaltou desafios como a transição demográfica, o cenário macroeconômico, a educação previdenciária e a retenção de patrocinadores, além de apresentar iniciativas do Governo Federal para enfrentá-los, dentre as quais estão o fortalecimento da proteção ao consumidor, o projeto Poupadores do Futuro e o Selo Patrocinadores do Futuro.

Investimentos, longevidade, sustentabilidade e inteligência artificial

A programação do EPINNE EPB 2026 foi construída a partir de questões que estão diretamente relacionadas à gestão e ao futuro das entidades.

No primeiro dia, além das discussões institucionais sobre o sistema de previdência complementar, foram abordados o cenário macroeconômico e as oportunidades de investimento, com debates sobre crédito privado, investimentos estruturados, ativos alternativos e os impactos da longevidade sobre os planos de benefícios.

Já o segundo dia trouxe discussões sobre os desafios da gestão dos investimentos em um contexto de juros reais elevados, o papel da renda variável nas carteiras das EFPC, além de estratégias relacionadas aos aspectos ambientais, sociais e de governança (ASG) e às perspectivas regulatórias relacionadas ao tema.

Um tema que atravessou boa parte das discussões ao longo do EPINNE EPB 2026 foi a Inteligência Artificial, mencionada por diferentes painelistas não apenas como uma tendência tecnológica, mas como uma ferramenta cada vez mais presente na transformação da previdência complementar.

Seu uso pode contribuir para ampliar a capacidade analítica das entidades, automatizar processos, qualificar a tomada de decisão, fortalecer a gestão de riscos e aprimorar a experiência dos participantes. Ao mesmo tempo, os debates reforçaram que essa evolução deve ocorrer de forma responsável, com atenção à governança, à segurança da informação, à qualidade dos dados e à transparência.
“Em um sistema que administra recursos de longo prazo e decisões que impactam diretamente o futuro de milhares de pessoas, a adoção consciente da Inteligência Artificial representa uma oportunidade importante para tornar as EFPC mais eficientes, preparadas e capazes de responder às novas exigências do setor”, destaca o Gerente de Investimentos da CAPEF, Marcelo D`Agostino que apresentou um case sobre a seleção de fundos de investimento, utilizando agentes de IA.
Encerrando a programação, o multicampeão paralímpico Clodoaldo Silva, um dos principais nomes da história do esporte paralímpico brasileiro, compartilhou sua trajetória e trouxe reflexões sobre superação e performance.

Futuro em pauta

Adiar a previdência por 10 anos pode exigir uma contribuição 80% maior
Exemplo apresentado no CapefCast mostra por que o tempo pode fazer tanta diferença na formação da reserva previdenciária

“Quando eu estiver ganhando melhor, começo.” “Agora tenho outras prioridades.” “Daqui a alguns anos penso na aposentadoria.”

Adiar o início de uma previdência pode parecer uma decisão sem grandes consequências. Afinal, se a renda aumentar no futuro, não seria possível simplesmente contribuir um pouco mais e recuperar o tempo perdido?
‍

Continuar lendo


“Quando eu estiver ganhando melhor, começo.” “Agora tenho outras prioridades.” “Daqui a alguns anos penso na aposentadoria.”

Adiar o início de uma previdência pode parecer uma decisão sem grandes consequências. Afinal, se a renda aumentar no futuro, não seria possível simplesmente contribuir um pouco mais e recuperar o tempo perdido?

Os números apresentados pelo atuário da Capef Sérgio Cardoso, durante o segundo episódio do CapefCast, mostram que essa conta pode ser bem mais pesada.

Em um exemplo de acumulação ao longo de 40 anos, Sérgio explicou que a contribuição realizada no início da trajetória tem muito mais tempo para produzir rendimentos. Segundo a simulação apresentada no programa, a contribuição do primeiro ano pode chegar ao fim do período valendo cerca de sete vezes o valor inicialmente aplicado.
‍

“O tempo é um aliado importantíssimo para o planejamento previdenciário. A contribuição do primeiro ano vai se transformar em sete vezes numa acumulação de 40 anos, enquanto a última, em apenas uma vez.”, explicou Sérgio Cardoso.É o tempo trabalhando a favor do Participante.

R$ 100 hoje não têm o mesmo peso de R$ 100 daqui a 30 anos

Imagine uma contribuição de R$ 100 feita no início de uma trajetória previdenciária de 40 anos.

No exemplo apresentado por Sérgio, esses R$ 100 teriam tempo para alcançar um valor equivalente a aproximadamente R$ 700 ao final do período, considerando as premissas utilizadas na simulação.

Já uma contribuição realizada perto da aposentadoria praticamente não dispõe desse mesmo período de acumulação.

A diferença ocorre porque os rendimentos também passam a produzir novos rendimentos ao longo do tempo. Quanto maior o período disponível, maior tende a ser o efeito dessa acumulação sobre a reserva.

No Plano CV I, existe ainda outro elemento importante: a contribuição do patrocinador.

Quando há paridade, uma contribuição de R$ 100 do Participante é acompanhada por outros R$ 100 do Banco do Nordeste, dentro dos limites previstos pelo Plano. Aplicando ao conjunto o mesmo exemplo apresentado no podcast, o efeito sobre aqueles R$ 100 originalmente desembolsados pelo Participante poderia chegar a aproximadamente R$ 1.400 ao longo dos 40 anos.

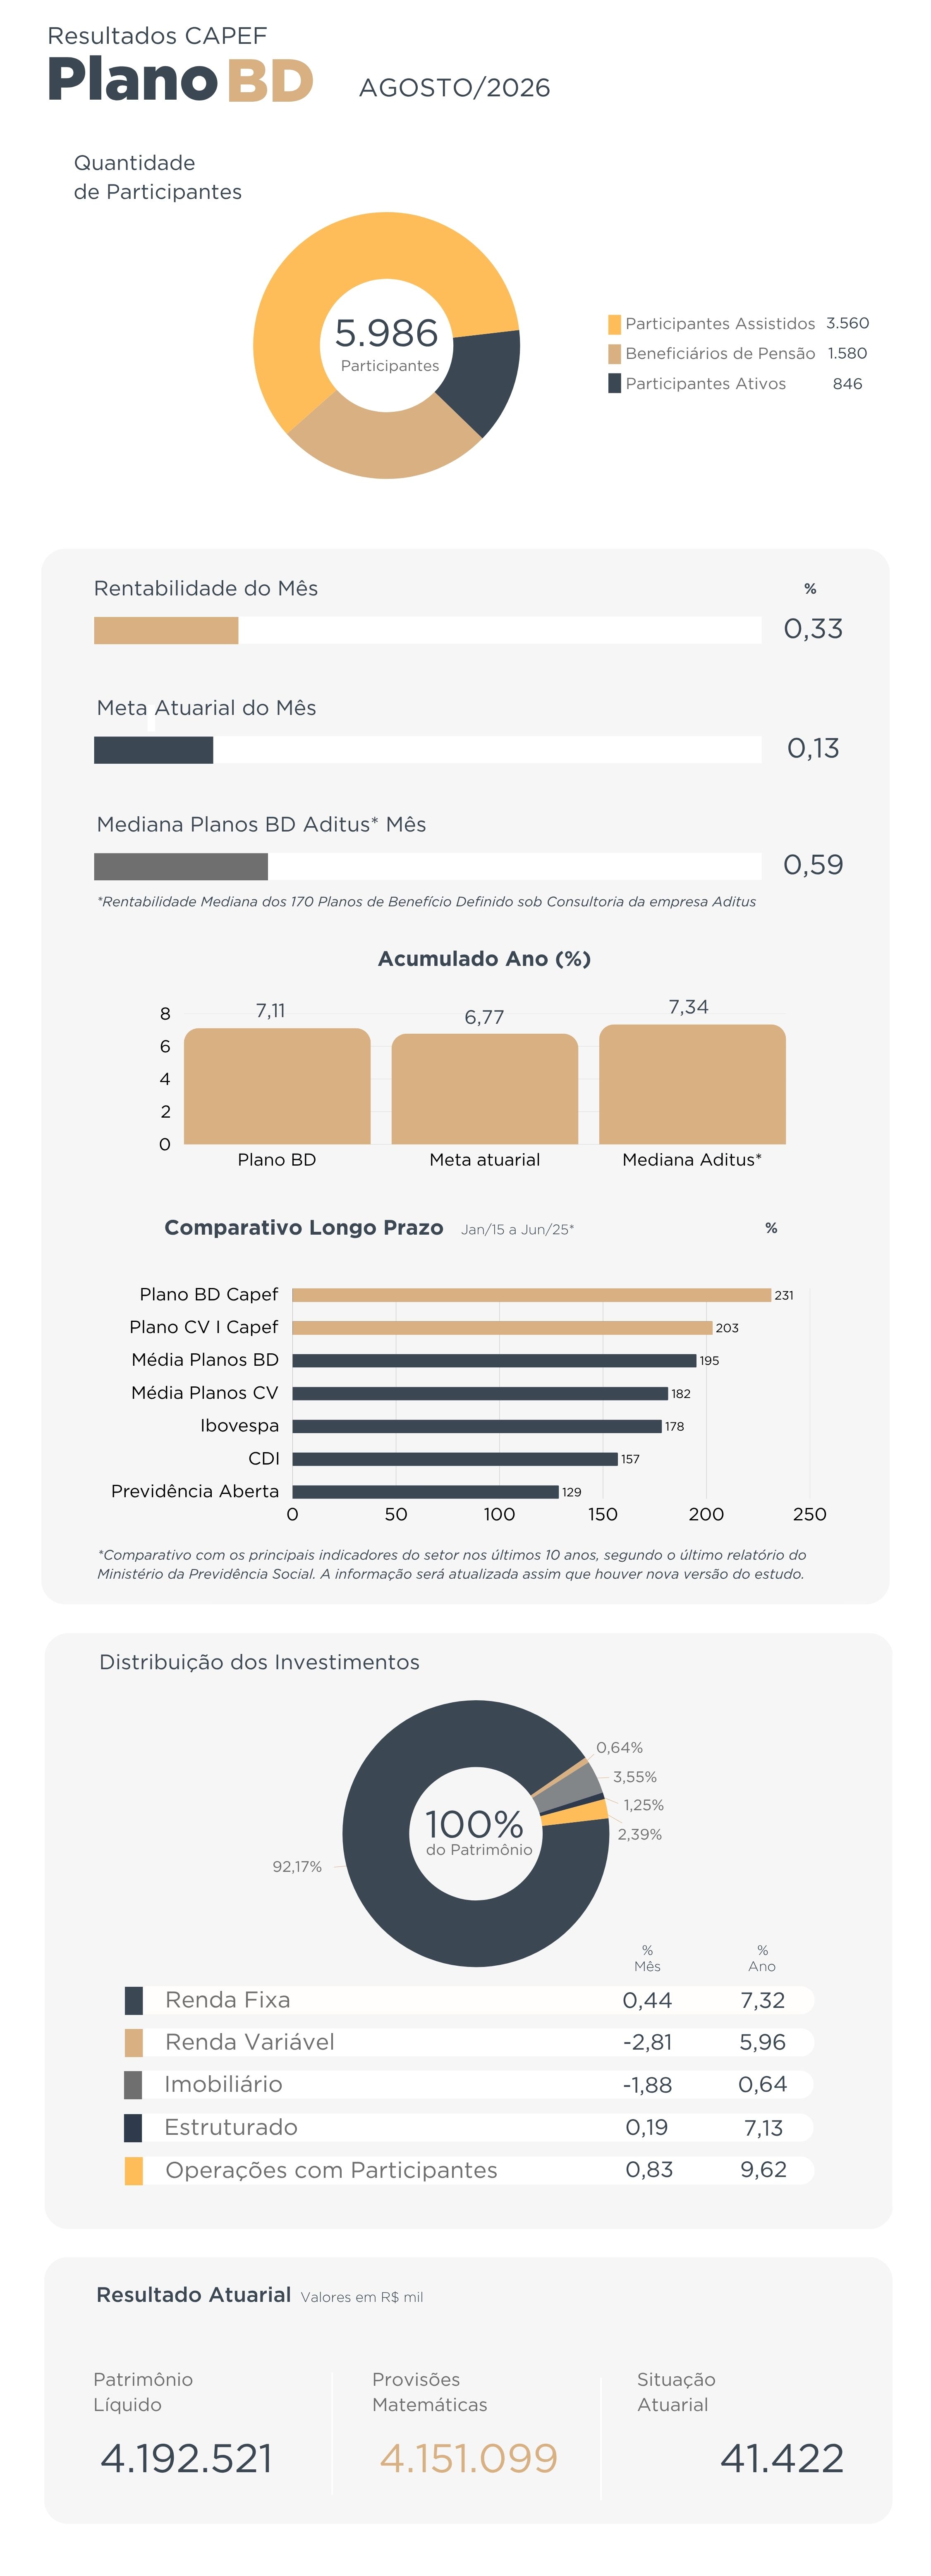
“O Plano BD, como é um plano maduro, tem um percentual de alocação muito grande em títulos marcados na curva. A taxa média desses títulos também é diferente porque essa estratégia vem sendo construída há muitos anos", exemplifica.Segundo ele, essas características ajudam a explicar por que, em determinados períodos, o comportamento do plano pode ser diferente quando comparado aos demais:
‍

“Se ele adiar em dez anos, para compensar esses dez anos em que não contribuiu, vai ter que aumentar sua contribuição em 80%.”, exemplificou Sérgio.E existe uma diferença adicional para quem conta com contribuição do patrocinador.

Os valores que deixaram de ser aportados pelo patrocinador durante os dez anos anteriores não são depositados retroativamente. Portanto, além de perder tempo de acumulação, o Participante também deixa de receber aquela parcela de contribuição correspondente ao período em que esteve fora do Plano.

Começar cedo reduz o esforço necessário depois

Isso não significa que seja tarde demais para quem ainda não começou. O ponto é outro: quanto mais tempo disponível, menor tende a ser o esforço necessário para alcançar uma determinada reserva.

Quem começa mais cedo pode utilizar o próprio tempo como parte da estratégia. Quem começa depois precisa compensar parte dessa diferença com contribuições maiores ou rever o objetivo que pretende alcançar.

É por isso que planejamento previdenciário não começa apenas na proximidade da aposentadoria. As decisões tomadas no início da carreira podem ter um peso desproporcionalmente maior na renda que estará disponível décadas depois.

Sérgio resumiu essa lógica durante o episódio:
‍

“Cada ano que se adia, perde-se uma parte da ajuda do tempo. Por isso, começar cedo não é mais uma sugestão, é um imperativo para quem tem essa sensibilidade.”Quer entender melhor essa conta?

A relação entre tempo, contribuição, participação do patrocinador e formação da reserva foi um dos temas do 2º episódio do CapefCast, que também discutiu planejamento previdenciário, longevidade, Plano CV I, Plano BD e escolhas para diferentes momentos da vida.
‍

🎙️ Assista ao episódio completo do CapefCast CLICANDO AQUI.
Capef em Números

Fique ligado!

Avalie este conteúdo
Avalie este conteúdo!
Em uma escala de 0 a 10, o quanto você recomendaria esse conteúdo para um amigo/familiar?
Obrigado pela sua participação!
Pessoas como você fazem da Capef um lugar melhor para todos :)
Erro ao enviar a pesquisa.